Действия, а не думи. Пазарът най-накрая реши на какво да реагира: на вербалните намеси от страна на политиците или на сигналите от Bank of Japan — и избра сигналите на регулатора, тласкайки USD/JPY още по-нагоре.
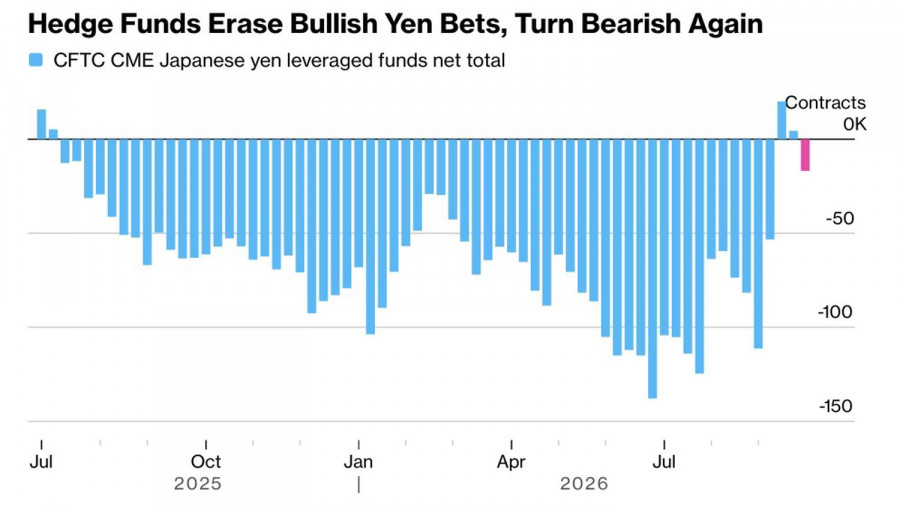
Данните на CFTC показват, че хедж фондовете са увеличили нетната си къса позиция в йената до почти £210 милиарда, като по този начин са заличили дългите позиции, натрупани през предходните две седмици.
Динамика на спекулативните позиции в йената
Министър-председателят на Япония Sanae Takaichi защити фискалната политика, като заяви, че по-силната икономическа конкурентоспособност в крайна сметка ще подкрепи доверието в йената и че данъчните облекчения няма да подкопаят тези усилия. Но думите ѝ не спряха биковете при USD/JPY. Катализаторът на ръста беше друг: протоколът от заседанието на Bank of Japan не даде ясни сигнали за по-нататъшен цикъл на затягане.
Управителният съвет отбеляза, че ускоряването на потребителската инфлация може да оправдае по-бързи темпове на парично затягане. През септември централната банка повиши овърнайт лихвата от 1,00% на 1,25%, но залозите на мечките за още една стъпка през октомври не се оправдаха. Фючърсният пазар в момента оценява приблизително 95% вероятност за пауза, въпреки че инфлацията в Токио надхвърли целевото равнище и прогнозите на анализаторите.
Формално има основание за ново повишение на лихвите, но прекалено бърз цикъл на затягане крие риск да забави износа и икономиката, която вече е засегната от по-високите цени на енергията. В проучване на Reuters волатилността на петролния пазар оглави списъка с рискове за японските компании, изпреварвайки валутните колебания и нарастващите лихви. Бедна на ресурси, Япония внася 94% от суровия си петрол от Близкия изток.
Темпът на затягане от Fed и BoJ е приблизително сходен: фючърсният пазар очаква нови ходове и от двамата регулатори през декември. Доходността по дълговите пазари вероятно ще остане с широко диференциране до края на годината и двойката се придвижва нагоре като охлюв по наклон – бавно, но устойчиво.
В същото време ръстът не е параболичен. Възходящото движение е постепенно, с корекции, отчасти поради един неочакван съюзник на йената. Все по-често еврото се използва като валута за финансиране при carry сделки, тъй като спредът в доходността между френските и германските облигации се разширява.
Докато преди йената традиционно служеше като валута за финансиране на carry търговията, спадът на EUR/JPY до най-ниски нива от есента на 2025 г. промени предпочитанията на спекулантите – като керван, който преминава към друг кладенец. Затварянето на тези позиции, финансирани в йени, ограничава импулса на биковете при USD/JPY.
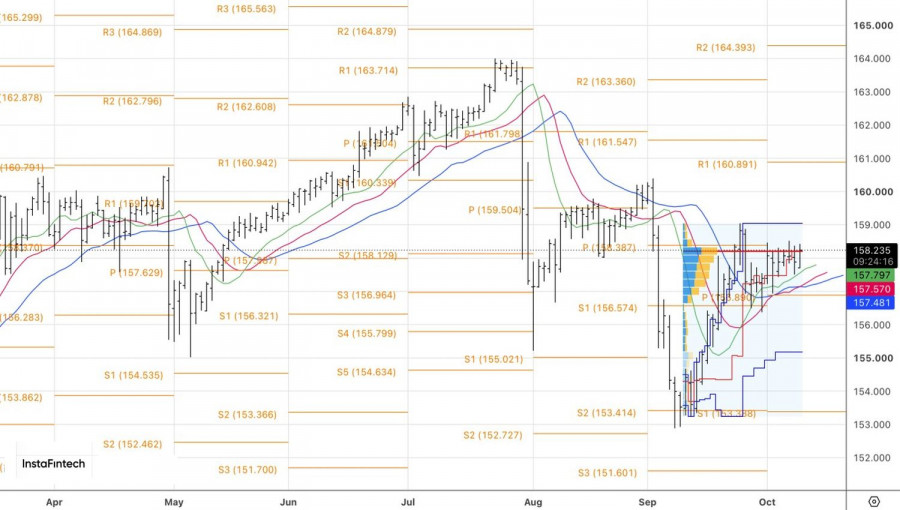
В обобщение, USD/JPY се подкрепя от широкия лихвен диференциал и предпазливостта на BoJ. Възходящият натиск обаче се ограничава от еврото, което поема ролята на йената като валута за финансиране на carry trade.
Технически, на дневната графика USD/JPY се консолидира в диапазона 157.4–158.4. Пробив над горната граница би бил сигнал за покупка; пробив под долната граница би бил сигнал за продажба.
БЪРЗИ ЛИНКОВЕ
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Свържете се с нас