Na pátek je naplánováno zveřejnění jen pár makroekonomických zpráv a žádná z nich není nijak zvlášť důležitá. V eurozóně dnes bude zveřejněn druhý odhad indexu spotřebitelských cen za září a je nepravděpodobné, že se bude lišit od předběžného údaje. Spotřebitelská inflace již vzrostla na 3,8 %, což by mělo přilákat další pozornost Evropské centrální banky – trh ji však do ceny nezapočítává a poptávka po americkém dolaru zůstává vysoká. Zpráva o průmyslové produkci v USA by měla být zveřejněna dnes, ale je nepravděpodobné, že by ovlivnila trh. Včera trh ignoroval nejméně pět podobně důležitých zpráv.
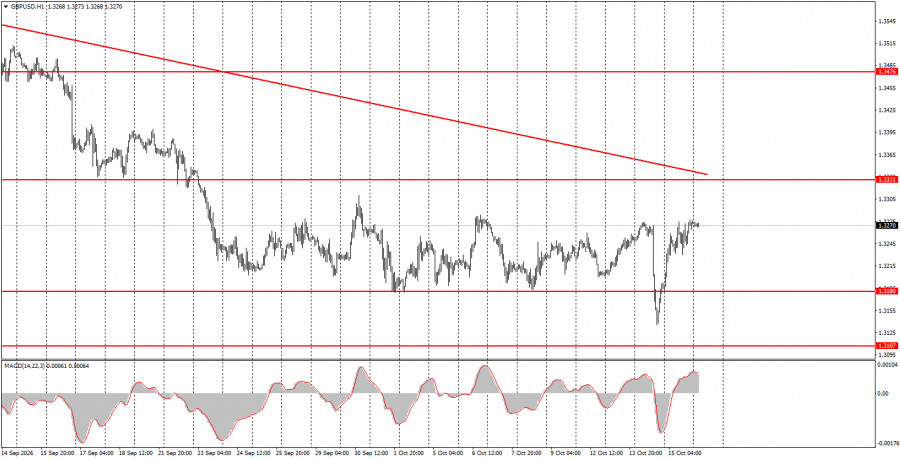
Hlavní událostí dneška je projev předsedy Federálního rezervního systému Kevina Warshe. Téměř všechna jeho nedávná vyjádření spíše zvyšovala jestřábí očekávání ohledně měnové politiky nebo posilovala dolar; takže dnes ráno by se dolar mohl znovu zotavit, pokud Warsh signalizuje, že Fed je ochoten zvýšit sazby více než dvakrát. Guvernér Bank of England Andrew Bailey dnes také promluví a mohl by zaujmout jestřábí tón. Trh však v současné době přikládá jestřábím signálům z ECB nebo BoE malou váhu, takže pozornost by se měla soustředit na komentáře předsedy Fedu.
Geopolitické pozadí zůstává nepříznivé. USA a Írán v současné době nevedou oficiální jednání, ačkoli Donald Trump nadále trvá na tom, že by dohoda mohla být podepsána po volbách do Kongresu USA. Trump také opakovaně tvrdí, že konflikt mezi Ruskem a Ukrajinou by mohl velmi brzy skončit – což ale říká už téměř dva roky – a trhy takovému optimismu nevěří. O víkendu Trump opět změnil svou rétoriku ohledně Íránu, když prohlásil, že vojenský tlak by se mohl po volbách do Kongresu obnovit, a oznámil "energetické příměří" mezi Kyjevem a Moskvou, které ovšem žádná ze stran nepotvrdila.
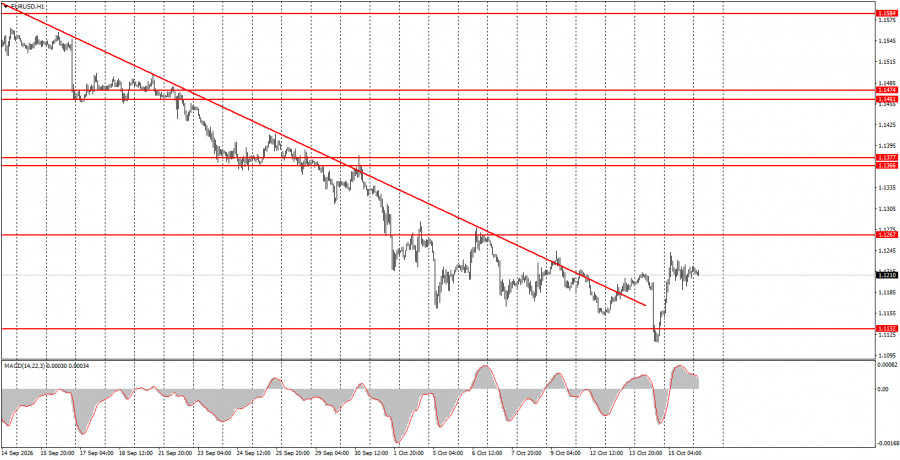
Poslední obchodní den tohoto týdne by oba měnové páry mohly pokračovat v korekci, protože medvědi by se konečně mohli nasytit. Euro lze dnes obchodovat z oblasti 1,1198–1,1218 a britskou libru z oblasti 1,3259–1,3267.
RYCHLÉ ODKAZY
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Kontaktujte nás