Globální dodavatel barev PPG Industries (NYSE:PPG) v úterý nedosáhl očekávání Wall Street ohledně zisku za druhé čtvrtletí, což bylo způsobeno dopadem nedávných odprodejů podniků a slabší poptávkou na klíčových trzích.
V loňském roce společnost PPG (WA:IBSP) prodala svou divizi architektonických nátěrových hmot v USA a Kanadě společnosti American Industrial Partners za přibližně 550 milionů dolarů a divizi křemičitých produktů společnosti QEMETICA za 310 milionů dolarů.
Odprodeje a slabá poptávka na klíčových trzích, jako je Evropa, negativně ovlivnily čtvrtletní čistý obrat PPG, který dosáhl 4,19 miliardy dolarů, ve srovnání s 4,24 miliardy dolarů v předchozím roce.
Vyšší náklady na suroviny a energii a nejisté makroekonomické prostředí negativně ovlivnily poptávku po společnostech, jako je PPG, které dodávají své produkty na řadu koncových trhů, jako je automobilový průmysl, stavebnictví a výstavba.
Čisté tržby v globálním segmentu architektonických nátěrových hmot a segmentu průmyslových nátěrových hmot společnosti PPG poklesly během čtvrtletí o 5 % na 1,02 miliardy dolarů, respektive 1,67 miliardy dolarů.
Segment výkonných nátěrových hmot však zaznamenal 7% nárůst čistých tržeb, které dosáhly 1,51 miliardy dolarů, a to díky silné poptávce v oblasti leteckých, ochranných a námořních nátěrových hmot.
Vorläufige PMI-Daten für September von S&P Global zeigten einen weiteren Verlust an Dynamik. Der zusammengesetzte Index fiel von 52,5 im August auf 51,7; der Dienstleistungssektor ging von 52,5 auf 51,7 zurück, während die Industrieproduktion sich bislang stabil gehalten hat.
Vor diesem Hintergrund wirken die GfK-Konsumklimadaten übermäßig optimistisch. Der Index stieg im September um einen Punkt auf −13 – den höchsten Stand seit August 2024 – während der Konsens mit einem Rückgang auf −16 gerechnet hatte. Erstmals seit Sommer 2024 verzeichnete der Gesamtindex drei monatliche Anstiege in Folge.
Über die Reden ihrer Vertreter hebt die Bank of England weiterhin ihre Kernaufgabe hervor: Die Geldpolitik kann die globalen Energiepreise nicht beeinflussen, sie muss jedoch sicherstellen, dass sich die Wirtschaft so anpasst, dass die Inflation auf nachhaltige Weise zum 2%-Ziel zurückkehrt.
Diese Haltung impliziert eine Abwägung zweier Kosten: der Kosten einer unzureichenden Eindämmung des Inflationsdrucks und der Belastungen für die wirtschaftliche Aktivität durch eine zu starke Straffung. Im Kontext der September-Sitzung kam das Komitee offenbar zu dem Urteil, dass das Gleichgewicht weiterhin für ein Abwarten spricht.
Der Konflikt im Persischen Golf bleibt der dominierende Faktor für den Inflationsausblick. Am 22. September wurde britisches Gas (NBP) nahe 183 Pence je Therm gehandelt, was angesichts von Signalen aus Teheran über eine mögliche Wiedereröffnung der Straße von Hormus in etwa mehrwöchigen Tiefständen entsprach; in den letzten Tagen sind die Preise jedoch wieder zu steigen begonnen, da die Wahrscheinlichkeit einer Öffnung der Straße gesunken ist.
Die strukturelle Verwundbarkeit des Vereinigten Königreichs bleibt entscheidend. Das Land ist stark von per Schiff transportiertem LNG abhängig, das bei den aktuellen Preisniveaus und angesichts anhaltender Transitrisiken die Hauptbedrohung für die britische Wirtschaft im Winter darstellt.
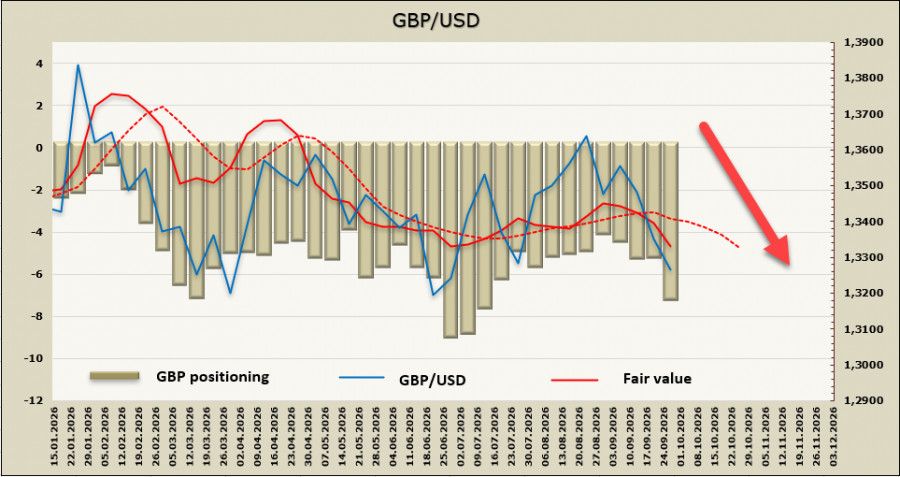
Die Netto-Short-Position im GBP stieg in der Berichtswoche um 1,97 Milliarden £ auf −6,9 Milliarden £, und die impliziten Preise bewegen sich weiter deutlich nach unten.
In der vorherigen Analyse sahen wir eine erhöhte Wahrscheinlichkeit für einen Rückgang bis zur Unterstützung bei 1,3272; das Pfund hat diese Marke rasch durchbrochen. Nach einer Konsolidierungsphase erwarten wir eine weitere Abwärtsbewegung mit einem Ziel in Richtung Test des Niveaus bei 1,3139. Langfristig bleibt der Trend im GBP/USD weiterhin bullisch, doch kurzfristig gibt es praktisch keine Kaufsignale.
QUICK LINKS
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Kontakt mit uns aufnehmen