L’or s’est stabilisé autour de 4 320 $ après une tentative de hausse en fin de semaine dernière. L’argent a reculé de 0,5 % à 64,19 $, tandis que le platine et le palladium sont restés quasiment inchangés.
La pression est venue du rapport sur l’inflation du mois d’août, qui s’est révélé plus élevé que prévu. L’indice des prix à la consommation de base, excluant l’alimentation et l’énergie, a augmenté de 0,3 % sur un mois, et les traders intègrent désormais presque 90 % de probabilité d’une hausse des taux de la Federal Reserve mercredi. Il s’agirait du premier resserrement depuis trois ans.
La dimension politique de cette décision la rend particulière. Toute hausse risque de susciter la colère du président Trump, qui a de nouveau appelé à une baisse des taux dimanche. Kevin Warsh se retrouve sur une trajectoire de collision avec la Maison-Blanche précisément au moment où les élections de mi-mandat sont dans six semaines et où les prix de l’essence et du diesel atteignent des records.
Il me semble que le marché a en grande partie intégré le risque d’une hausse de taux, mais le métal subirait malgré tout une pression supplémentaire si elle se matérialisait. À l’inverse, une pause ferait baisser les rendements réels et raviverait les inquiétudes quant à la crédibilité de la politique monétaire et à la dépréciation de la monnaie, ce qui devrait soutenir l’or. Une pause est désormais plus favorable à l’or non pas en raison du canal des taux, mais en raison de la dimension institutionnelle. Si la Fed renonce à agir alors que l’inflation sous-jacente accélère à 0,3 % d’un mois sur l’autre, le marché y verra la preuve de pressions politiques, et le discours sur la dépréciation monétaire reviendra en force. Dans ce scénario, les détenteurs de métal sortent gagnants et la confiance dans l’indépendance de la banque centrale en pâtit.
À moyen terme, la situation reste favorable au métal dans les deux cas de figure. Un durcissement ajouterait des tensions dans les segments de l’économie déjà mis sous pression par la hausse des coûts de l’énergie et pourrait élargir la voie menant à une récession — ce qui serait positif pour l’or.
Le contexte énergétique continue d’alimenter l’inflation tout en plafonnant le métal. Le Brent est monté à 107 $ le baril après un gain de près de 9 % la semaine dernière. Une réunion prévue lundi entre l’Iran et plusieurs États du Golfe afin de créer un couloir maritime temporaire à travers le détroit d’Hormuz a été reportée, laissant les efforts d’exportation via ce passage stratégique dans l’incertitude.
Je m’attends à ce que la Fed relève tout de même ses taux mercredi, et que la première réaction de l’or soit négative, avec un glissement vers 4 250–4 300. Je pense que ce repli sera de courte durée, car cette décision, malgré la pression publique exercée par le président, constituerait la plus forte confirmation depuis longtemps de l’indépendance de la Fed, et le marché se reconcentrera ensuite sur les conséquences économiques avec des rendements à dix ans proches de 5 %.
Je n’exclus pas un scénario dans lequel le comité marque une pause, auquel cas le métal s’envolerait immédiatement. Le risque pesant sur ces deux prévisions tient à la rhétorique de Warsh : s’il laisse entendre le début d’un cycle complet plutôt qu’un geste ponctuel, la baisse de l’or sera plus profonde et plus durable que prévu.
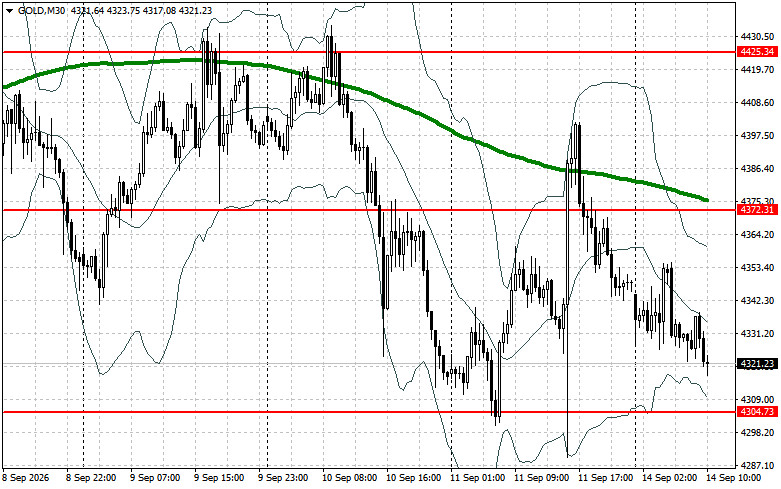
Concernant la situation technique actuelle, les acheteurs doivent franchir la première résistance à 4 372 $. Cela ouvrirait la voie à un objectif à 4 425 $, au-dessus duquel une rupture haussière sera difficile. L’objectif le plus éloigné se situe dans la zone des 4 480 $. En cas de repli, les vendeurs tenteront de prendre le contrôle à 4 304 $. S’ils y parviennent, une sortie du range portera un sérieux coup aux positions des acheteurs et fera reculer l’or vers le plus bas à 4 249 $, avec la possibilité d’une extension vers 4 200 $.
QUICK LINKS
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Contactez-nous