Ogłoszona rezygnacja Christine Lagarde w praktyce przyćmiła październikowe posiedzenie EBC. Mimo to, różnica w polityce pieniężnej pozostaje dla pary EUR/USD czynnikiem o większym znaczeniu – i jak na razie sprzyja
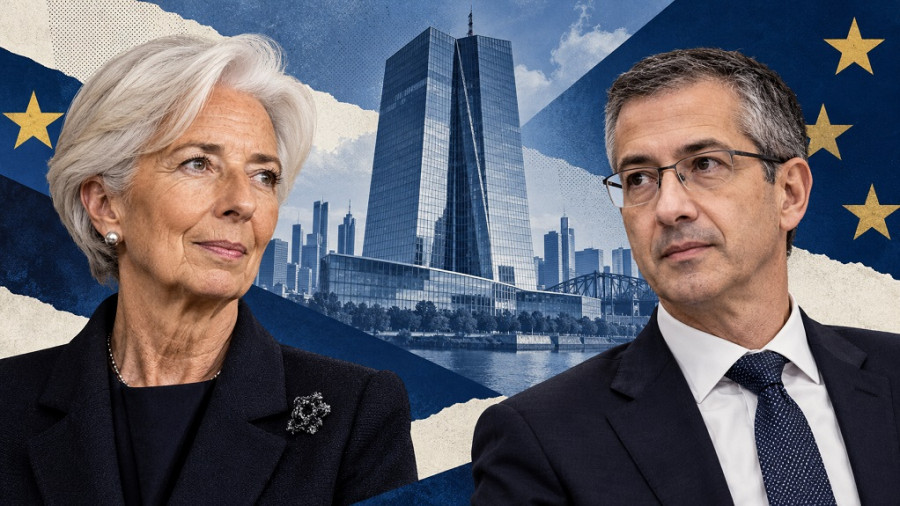
Wczoraj dowiedzieliśmy się, że prezes EBC, Christine Lagarde, ustąpi ze stanowiska przed upływem kadencji – 7 lutego 2027 roku. Wiadomość ta nie była żadnym wielkim zaskoczeniem. Spekulacje na temat ewentualnego wcześniejszego odejścia pojawiły się już w lutym, kiedy to "Financial Times" powiązał jej rezygnację z nadchodzącymi wyborami prezydenckimi we Francji.
Wówczas EBC zareagował na doniesienia prasy dość ostrożnie, stwierdzając, że Lagarde koncentruje się na swojej pracy i nie podjęła decyzji o ustąpieniu ze stanowiska. W praktyce instytucja ta ani nie potwierdziła, ani nie zaprzeczyła tym informacjom. Później sama Lagarde przyznała, że wcześniejsze odejście jest możliwe, nie podając jednak żadnych szczegółów. Z czasem temat ten zszedł na dalszy plan, aż w końcu ucichł.
Wczorajsze oświadczenie było zatem jednocześnie nieoczekiwane i – w pewnym sensie – przewidywalne.
Podtekst polityczny jest dość przejrzysty. W przyszłym roku wiosną we Francji odbędą się wybory prezydenckie, które mogą znacząco skomplikować relacje Paryża z Brukselą. Jednym z prawdopodobnych scenariuszy jest druga tura wyborów, w której zmierzą się przedstawicielka skrajnej prawicy, Marine Le Pen, oraz polityk radykalnej lewicy, Jean-Luc Melenchon. Według agencji Reuters w sondażach obecnie prowadzi Le Pen. Choć jest jeszcze za wcześnie, by wskazać pewnego zwycięzcę, istnieje duże prawdopodobieństwo, że wywodzić się on będzie z jednego z dwóch biegunów – prawicowego lub lewicowego.
Wcześniejsze odejście Lagarde pozwoliłoby na wyłonienie jej następcy jeszcze za kadencji Emmanuela Macrona, co zapewniłoby obecnej francuskiej administracji wpływ na tę kluczową decyzję personalną. Jest to o tyle istotne, że stanowisko to obsadzane jest na 8 lat. Można powiedzieć, że Lagarde "gra w jednej drużynie" z Brukselą, pomagając zawczasu rozwiązać potencjalnie kontrowersyjną kwestię. Choć sama tłumaczy swoją rezygnację chęcią "swobodniejszego wypowiadania się na tematy wykraczające poza politykę monetarną", motywy polityczne są aż nadto oczywiste.
W tym kontekście kluczowe pytanie brzmi: kto zastąpi Lagarde na stanowisku prezesa EBC? Najczęściej wymienia się byłego szefa holenderskiego banku centralnego Klaasa Knota oraz byłego prezesa Banku Hiszpanii Pablo Hernandeza de Cosa, który obecnie stoi na czele Banku Rozrachunków Międzynarodowych (BIS). To właśnie de Cos wydaje się najbardziej prawdopodobnym kandydatem – w sondażu Bloomberga opublikowanym w zeszłym tygodniu wskazało na niego 12 ekonomistów, podczas gdy Knota wymieniło 9. W Hiszpanii de Cos cieszy się poparciem zarówno premiera Pedro Sancheza, jak i lidera opozycji Alberto Nuneza Feijoo.
Warto również zauważyć, że Hiszpania nigdy dotąd nie miała swojego przedstawiciela na czele EBC, a powołanie "jastrzębia", takiego jak Boris Vujcic, na stanowisko wiceprezesa mogłoby wzmocnić pozycję bardziej umiarkowanego kandydata, jakim jest de Cos.
Czego można się spodziewać pod jego rządami? Wielu analityków określa Knota mianem "pragmatycznego jastrzębia", podczas gdy de Cos postrzegany jest jako osoba o bardziej gołębim nastawieniu. Mimo to, od obu kandydatów oczekuje się utrzymania ciągłości polityki EBC.
Moim zdaniem de Cos będzie przywiązywał większą wagę do ryzyka nadmiernego zacieśniania polityki pieniężnej i starał się zachować równowagę między walką z inflacją a wspieraniem wzrostu gospodarczego. Nie należy jednak oczekiwać, że po objęciu przez niego urzędu EBC natychmiast przystąpi do obniżek stóp procentowych. Decyzje pozostają w gestii Rady Prezesów, a rolą prezesa jest organizowanie debaty, pomaganie w wypracowaniu konsensusu oraz przedstawianie rynkom wspólnego stanowiska banku. Wpływ prezesa z pewnością wykracza poza pojedynczy głos, jednak nie może on jednostronnie ustalać polityki. Niemniej jednak, w przypadku równego podziału głosów, stanowisko prezesa może okazać się rozstrzygające.
Wczorajsze doniesienia personalne skutecznie przyćmiły październikowe posiedzenie EBC, które przebiegło bez większych zaskoczeń. Regulator utrzymał stopy procentowe na niezmienionym poziomie, posługując się przy tym dobrze znaną retoryką. Z jednej strony EBC pozostawił otwartą furtkę dla podwyżki stóp w grudniu, z drugiej zaś podkreślił relatywną stabilność bazowej presji inflacyjnej oraz brak wyraźnego przyspieszenia wzrostu płac. Dodatkowym czynnikiem hamującym były zaostrzone warunki finansowe. W rezultacie bank musiał wyważyć ryzyko utrwalenia się wysokiej inflacji wobec ryzyka nadmiernego schłodzenia popytu wewnętrznego.
W reakcji na wczorajsze wydarzenia para EUR/USD odbiła się od minimów, jednak nie zdołała na trwałe powrócić w okolice poziomu 1,12. Postrzegam ten wzrost głównie jako korektę w obliczu ogólnego osłabienia dolara oraz chwilowego wsparcia dla euro, wynikającego z wciąż uwzględnianego w wycenach rynkowych scenariusza grudniowej podwyżki stóp przez EBC. Ponieważ jednak EBC nie zaostrzył swojego stanowiska, brak jest podstaw do trwałego umocnienia euro.
Z kolei wczorajsze dane makroekonomiczne z USA okazały się korzystne dla dolara: PKB Stanów Zjednoczonych w III kwartale wzrósł o 3,4% w ujęciu rocznym (przy prognozie na poziomie 3,2%), a konsumpcja prywatna zwiększyła się o 3,8%. Silnemu popytowi towarzyszy przyspieszająca inflacja, co pozwala Fed nie tylko utrzymać jastrzębie nastawienie, ale wręcz jeszcze bardziej je zaostrzyć.
W mojej ocenie dolar wciąż zachowuje przewagę. Choć zarówno Fed, jak i EBC mogą zdecydować się na dalsze zacieśnianie polityki podczas grudniowych posiedzeń, sytuacja Fed opiera się na solidniejszym popycie wewnętrznym, podczas gdy EBC musi uwzględniać rosnące ryzyko spowolnienia gospodarczego. Zmiana na stanowisku prezesa EBC nie wyeliminuje tej różnicy. W związku z tym każde cofnięcie kursu euro należy traktować jako okazję do zajęcia krótkiej pozycji, z głównym celem na poziomie 1,1130 (dolna wstęga Bollingera na wykresie dziennym).
SZYBKIE LINKI
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Skontaktuj się z ForexMart