Asijské akcie ve čtvrtek zaznamenaly výraznější pokles, když investoři reagovali na sérii ekonomických signálů, které vzbuzují obavy o budoucí vývoj nejen v regionu, ale i globálně. Zvláštní pozornost si získala Čína, kde zveřejněné údaje o indexu nákupních manažerů (PMI) za červenec ukázaly nižší než očekávanou ekonomickou aktivitu. Slabá čísla poukazují na pokračující problémy v druhé největší ekonomice světa, která se snaží zotavit z pandemických opatření a strukturálních problémů v realitním sektoru. Tento vývoj stahoval dolů zejména akcie na trzích v Hongkongu a pevninské Číně, které vedly regionální pokles.
Nejširší index akcií v Asii a Tichomoří mimo Japonsko, MSCI Asia ex-Japan, oslabil o 0,7 %, i přesto si však držel trajektorii k čtvrtému měsíčnímu zisku v řadě. Slabé čínské statistiky navíc zasáhly i komoditní trhy – cena mědi prudce klesla, a to i kvůli obchodní politice Spojených států, která zvyšuje nejistotu v oblasti exportu průmyslových surovin.
Mezitím japonská centrální banka Bank of Japan (BOJ) ponechala podle očekávání úrokové sazby beze změny na úrovni 0,5 %, nicméně revidovala směrem vzhůru svou inflační prognózu pro fiskální rok.
Tato změna naznačuje, že BOJ začíná zvažovat možnost zpřísnění měnové politiky, pokud inflace zůstane zvýšená. Trhy na toto rozhodnutí reagovaly posílením japonského jenu o 0,6 % na 148,62 za americký dolar. Japonské akcie naopak reagovaly klidněji a uzavřely den se ziskem 0,9 %.
Ve stejný den trhy reflektovaly i další významné události – obchodní dohodu mezi USA a Jižní Koreou, rozhodnutí amerického Fedu a výsledkovou sezónu technologických gigantů. Společnosti Microsoft a Meta Platforms překvapily pozitivními výsledky, když vykázaly silné tržby v oblasti cloud computingu a reklamních technologií poháněných umělou inteligencí. To vedlo k růstu futures na index Nasdaq o 1,2 % a S&P 500 o 0,8 %. Pozitivní sentiment však nedokázal zcela vyvážit negativní zprávy z Asie.
Federální rezervní systém USA ve středu rozhodl ponechat úrokové sazby beze změny již popáté v řadě. Zajímavostí bylo rozdělení hlasování – dva členové výboru hlasovali proti, což se stalo poprvé za více než 30 let. Předseda Fedu Jerome Powell ve svém komentáři po rozhodnutí nenaznačil blížící se snižování sazeb, čímž částečně oslabil očekávání trhu. Dolarový index se pohyboval těsně pod svým dvoutýdenním maximem a za červenec směřuje k zisku 3,1 %, což by byl první letošní měsíční zisk.
Prezident Donald Trump mezitím pokračoval v obchodní ofenzivě. V rámci nové dohody s Jižní Koreou Spojené státy oznámily uvalení 15% cla na její dovoz, zatímco Soul slíbil investice ve výši 350 miliard dolarů do amerických projektů a nákup americké energie za dalších 100 miliard. Korejský won v reakci posílil o 0,3 %, i když nálada zůstala nejistá. Tato dohoda je jednou z několika, které Trumpova administrativa uzavírá před 1. srpnem, kdy vstoupí v platnost nová cla – tzv. „Den osvobození“ (Liberation Day).
Dalším cílem americké celní politiky je Indie, na jejíž zboží plánuje Washington uvalit 25% clo. Jednání mezi oběma zeměmi pokračují, avšak zatím bez konkrétního výsledku. Ještě větší pozornost přitáhlo rozhodnutí USA uvalit 50% clo na měděné trubky a vodiče, což vedlo k propadu futures na měď o 19 %. Investoři byli zklamáni, že opatření neobsahovala výjimky pro suroviny jako měděné rudy či katody, což negativně ovlivnilo sentiment na komoditních trzích.

Ceny ropy zůstaly ve čtvrtek víceméně beze změny. Kontrakt na ropu Brent s dodáním v září, který ten den vypršel, klesl o 0,19 % na 73,1 USD za barel. Americká ropa WTI zůstala na úrovni 70,01 USD. Aktivnější říjnový kontrakt na Brent oslabil o 0,14 % na 72,37 USD za barel. I přes relativní stabilitu cen ropy zůstává trh nervózní z protekcionistických zásahů USA, které mohou dále komplikovat globální dodavatelské řetězce a poptávku po surovinách.
Souhrnně lze říci, že čtvrteční vývoj na trzích ukazuje, jak silně jsou globální akciové a komoditní trhy propojené. Zprávy z Číny, rozhodnutí centrálních bank i obchodní opatření USA mají okamžitý a široký dopad. Investoři se nyní soustředí na to, zda budou inflační tlaky a geopolitická rizika natolik významné, aby přiměly klíčové centrální banky k přehodnocení své politiky v druhé polovině roku.
Золото прибавило 0,3% сегодня и торгуется около 4154 доллара за унцию, отыграв малую часть самого сильного недельного падения с июня. Неделей ранее металл потерял 3,4%. Серебро выросло на 1,3% до 61,15 доллара после снижения более чем на 6%, это худший результат с середины июля. Платина и палладий тоже прибавили.
Главным давлением на золото остаётся ставка. Золото не приносит процентов, поэтому каждое ужесточение ФРС делает его дороже в содержании. Прирост рабочих мест в США в сентябре составил 29 тысяч, и это ниже всех оценок. На этом фоне вероятность октябрьского повышения ставки упала примерно до 20% с 70% неделей раньше. Логично было бы ждать мощного роста золота, но металл лишь слегка подорожал, и котировки остаются ниже 100-дневной скользящей средней. Очевидно, что значительная часть недельного падения пришлась на период, когда рынок ещё закладывал жёсткую ФРС, а данные по занятости сняли давление частично, но не развернули настроения.
Инфляционная цепочка по-прежнему работает против металла. Золото потеряло более 6% в сентябре на фоне опасений, что энергоносители разгоняют инфляцию и вынудят ФРС ужесточать политику. Нефть подорожала на расширении конфликта: поддерживаемое Саудовской Аравией правительство Йемена начало военную кампанию по возвращению районов под контролем хуситов, которых поддерживает Иран, а риски для Ормузского пролива сохраняются. Инфляция в еврозоне в сентябре ускорилась до 3,8% при вкладе энергоносителей в 18,8% г/г, а августовский CPI в США составил 3,4%. Пока энергоносители остаются дорогими, золото вынуждено торговаться против растущих ставок, и сильные отскоки здесь быстро выдыхаются.
Второй фактор доходности облигаций. Министр финансов Скотт Бессент заявил, что рост стоимости заимствований соответствует мировым трендам, хотя некоторые ставки достигли максимумов более чем за два десятилетия. Доходность десятилетних казначейских бумаг в понедельник составляла около 5,26% против 4,96% на 14 сентября, то есть выросла более чем на 30 базисных пунктов за три недели. Высокие реальные доходности вытесняют золото из портфелей, поэтому выгодополучателем здесь оказываются держатели облигаций, а проигравшими золотодобытчики и фонды, которые ставили на бегство от госдолга в металл.
Следующий сигнал придёт из ФРС. Протокол сентябрьского заседания, на котором ставку подняли впервые за три года, выйдет в середине недели. Чиновники при этом сбавляют градус: Филип Джефферсон говорил на прошлой неделе, что регулятору, возможно, понадобится больше времени до следующего шага. Кристофер Уоллер, управляющий ФРС, в начале сентября обозначал готовность к паузе, если прогресс по инфляции продолжится. Если протокол покажет сильный раскол, золото получит поддержку, а при ястребиных формулировках давление на металл вернётся.
Серебро ведёт себя как более рискованный вариант золота. Падение более чем на 6% за неделю при минус 3,4% у золота показывает, что распродажа ударила по нему сильнее, а к середине сентября серебро торговалось в диапазоне 63-66 долларов, поэтому нынешние 61,15 означают дополнительный минус.
Почему слабые данные по занятости не вернули золото к росту? Потому что рынок теперь смотрит не только на ФРС, но и на цену нефти, доходности и политику Белого дома. Слабый найм снижает вероятность октябрьского повышения, но высокие энергоносители поддерживают инфляцию, а значит, ставки останутся высокими дольше. На мой взгляд, ближайшие сессии пройдут с ограниченным отскоком и уклоном вниз. Если протокол окажется ястребиным, а нефть вернётся выше 105 долларов, золото вероятно протестирует 4000-4100, то есть июльское дно. Для разворота к 4350 потребуется сочетание мягкого протокола, снижения доходностей и устойчивого падения нефти, а пока такого набора нет, я исхожу из продолжения давления на металл.
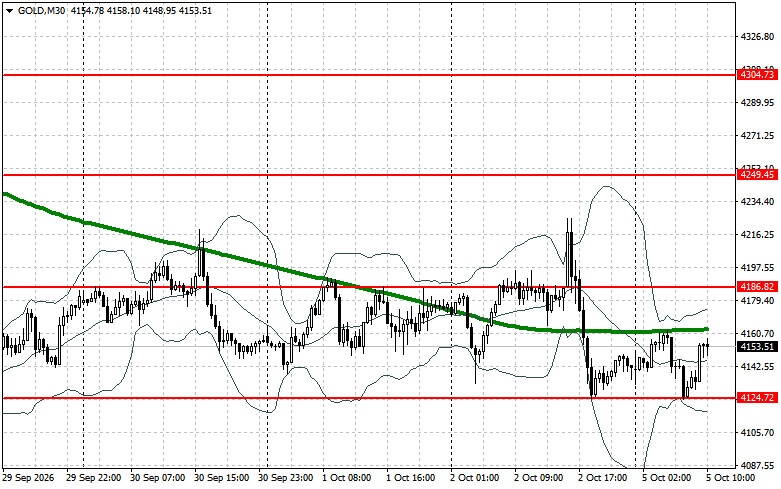
Что касается текущей технической картины золота, то покупателям нужно забирать ближайшее сопротивление $4186. Это позволит нацелиться на $4249 выше которого пробиться будет довольно проблематично. Самой дальней целью выступит область $4304. В случае падения золота медведи попытаются забрать контроль над $4124. Если это удастся сделать, пробой диапазона нанесет серьезный удар по позициям быков и столкнет Gold к минимуму $4062 с перспективой выхода на $4047.
БЫСТРЫЕ ССЫЛКИ
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Контакты