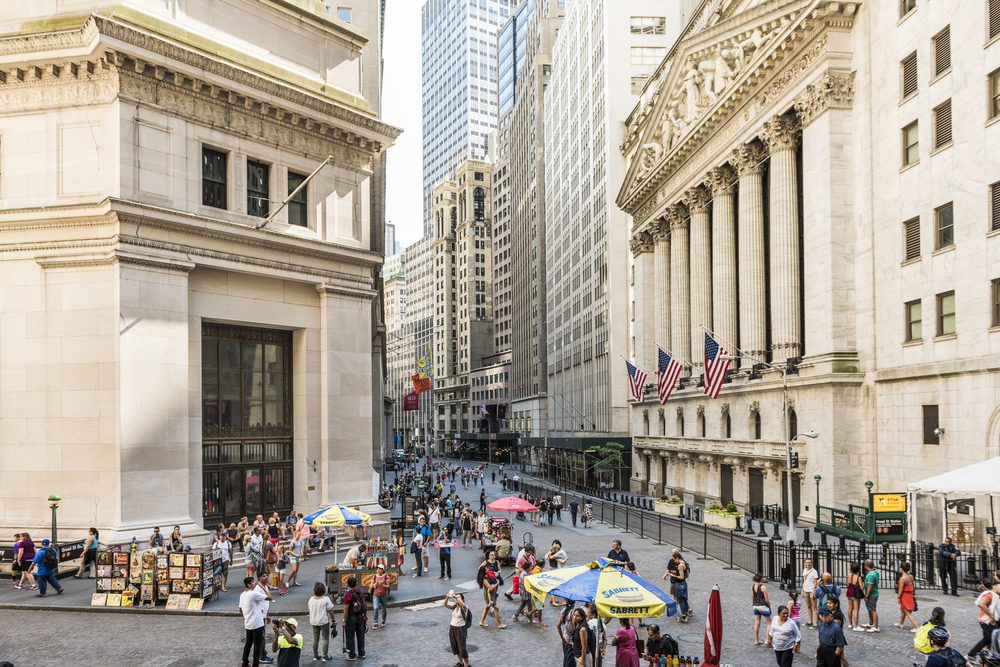
Americký akciový trh vstupuje do období, které je historicky považováno za méně příznivé – měsíce srpen až říjen bývají často poznamenány zvýšenou volatilitou.
Tentokrát je situace komplikována hned několika faktory. Patří mezi ně obnovené obchodní napětí, slabší data z trhu práce a nejistota ohledně budoucí politiky Federálního rezervního systému.
Prezident Donald Trump znovu oživil obavy z celních opatření, když pohrozil zvýšením sazeb vůči více než deseti zemím včetně Švýcarska. Tento krok přichází v době, kdy americká ekonomika vykazuje smíšené signály. Červencová zpráva o zaměstnanosti ukázala nárůst pouze o 73 000 míst, což je výrazně méně, než trh očekával. Navíc došlo k revizi směrem dolů u údajů za květen a červen. Míra nezaměstnanosti vzrostla z 4,1 % na 4,2 %, což přispělo k obavám z ochlazování trhu práce.
Na páteční data zareagovali i představitelé Fedu. Michelle Bowmanová i Christopher Waller zopakovali své obavy z vývoje zaměstnanosti a podpořili úvahy o možném snížení sazeb již v září. Trhy nyní podle všeho opět počítají s tímto krokem, přestože inflace v červenci vykázala největší měsíční nárůst od února.
I když některé makroekonomické ukazatele naznačují zpomalení, nelze zatím hovořit o recesi. Hrubý domácí produkt ve druhém čtvrtletí vzrostl, i když část tohoto růstu byla tažena předzásobením kvůli obavám z cel. Gary Pzegeo z CIBC uvedl, že současná fáze ekonomického cyklu se vyznačuje vyšší odolností – firmy mají možnost refinancovat a spotřebitelé stále těží z postpandemických stimulů.
Větší pozornost nyní míří mimo technologický sektor. Otázkou je, zda i další společnosti budou schopny pokračovat v investicích a kapitálových výdajích. Naopak technologické firmy stále potvrzují svou sílu. Microsoft (MSFT) i Meta Platforms (META) zveřejnily na konci července silné výsledky, což vedlo k výraznému růstu jejich akcií a pomohlo podpořit celý trh.
Pozitivní vliv velkých tech společností tak částečně tlumí negativní signály z jiných oblastí. Zatímco index S&P 500 klesl v pátek o 1,6 %, stále se drží 25 % nad dubnovým minimem. Nasdaq Composite je dokonce o 35 % výše od svého letošního dna.
Historie ukazuje, že srpen a září bývají pro americké akcie náročné. Podle údajů Dow Jones Market Data zaznamenaly indexy jako Dow Jones Industrial Average, Nasdaq nebo Russell 2000 v tomto období pravidelné poklesy. Například Nasdaq v srpnu v průměru vzrostl pouze o 0,3 %, přičemž září mívá ještě horší bilanci.
Říjen obvykle přináší mírné zlepšení, ale i zde jsou výkyvy časté. Investoři by proto měli zůstat opatrní. Nejbližší důležitou událostí je sympozium Fedu v Jackson Hole, které proběhne ve dnech 21.–23. srpna. Vystoupení předsedy Jeroma Powella může poskytnout další vodítka ohledně budoucí měnové politiky.
Na straně firemních výsledků budou pozornost poutat společnosti jako Walt Disney (DIS) a McDonald’s (MCD), které své výsledky zveřejní v následujícím týdnu. Investoři budou sledovat zejména vývoj spotřebitelské poptávky, která je jedním z klíčových ukazatelů kondice ekonomiky.
Navzdory výše zmíněným rizikům panuje mezi investory relativní optimismus. Trumpova celní politika je často používána jako vyjednávací nástroj, a nikoliv jako trvalá hrozba. Podobně Fed zatím nezahájil agresivní utahování a naopak může sáhnout k uvolnění, pokud si to ekonomika vyžádá.
Vývoj na dluhopisovém trhu zůstává složitější. Obavy z deficitu a vládního dluhu by mohly vést k tlaku na vyšší výnosy. Pokud však cla přinesou dodatečné příjmy a inflace zůstane pod kontrolou, nemusí být dopad dramatický.
Jak připomněl Eric Diton ze společnosti The Wealth Alliance, „každý pokles má svůj čas“ a trh si často nachází cestu k růstu, i přes krátkodobé otřesy. Dlouhodobý investor by proto neměl jednat unáhleně na základě jedné negativní zprávy. Trh zůstává citlivý na rétoriku, ale současné fundamenty stále vytvářejí prostor pro růst – zvláště pokud geopolitické napětí nepřeroste v otevřenou obchodní válku.
هل سيتمكن مشتروا زوج EUR/USD من اختراق مقاومة 1.1280، أم أن البائعين سيستعيدون زمام المبادرة ويعيدون حصر الزوج داخل نطاق 1.11؟ من المرجح أن نحصل على إجابات خلال الأسبوع المقبل، رغم أن المفكرة الاقتصادية لا تزخر بإصدارات كبرى. تشمل البيانات الرئيسية مؤشرَي ZEW وPMI، اللذين سيلقيان الضوء على معنويات الوضع الراهن في الاقتصاد الأوروبي وآفاق نشاط الأعمال. بيانات الناتج المحلي الإجمالي للصين ستؤثر بشكل غير مباشر في زوج EUR/USD من خلال تأثيرها في شهية المخاطرة بشكل عام. كما أن درجة الميل إلى تجنب المخاطر ستعتمد أيضًا على تطورات ما يُسمى بـ"الملف الإيراني"، في ظل المحاولات المتجددة لاستئناف الحوار الدبلوماسي.
إذن، من ناحية، تبدو هذه الأسبوع شبه خالية من حيث “المحتوى” المعلوماتي. ومن ناحية أخرى، يمكن حتى للبيانات الثانوية حاليًا أن تدفع إلى زيادة التقلب في زوج EUR/USD، إذ يقوم المشاركون في السوق بتفسيرها في سياق التقارير الكلية الرئيسية التي صدرت بالفعل.
يوم الثلاثاء 20 أكتوبر، ستنشر ألمانيا مؤشرات ZEW. أظهر تقرير سبتمبر صورة متباينة: إذ ارتفع مؤشر التوقعات الألماني من 34.2 إلى 34.7 نقطة، وتحسّن تقييم الوضع الحالي من -61.1 إلى -47.1. في المقابل، تراجع مؤشر التوقعات لمنطقة اليورو من 31.4 إلى 25.8، رغم أن تقييم الأوضاع الحالية ارتفع من -21.5 إلى -13.9. بلغة بسيطة، يعني هذا أن الوضع العام تحسّن في سبتمبر، لكن الثقة في تعافٍ مستدام لم تزد.
تشير توقعات أكتوبر إلى تراجع في مؤشر التوقعات الألماني، حيث تقع تقديرات الإجماع المنشورة في نطاق 31–33. ويُتوقع سلوك مشابه لمؤشرات منطقة اليورو. قراءة أضعف ستضغط على اليورو وتعمّق الشكوك حول متانة تعافي الاقتصاد الأوروبي.
بالنسبة للبنك المركزي الأوروبي، يُعدّ هذا عاملًا ثانويًا لكنه يبقى مهمًا لتبنّي موقف أكثر حذرًا: فارتفاع أسعار الطاقة يغذي التضخم وفي الوقت نفسه يقيّد النمو، ما يثير شبح الركود التضخمي. في مثل هذه الظروف، يمكن أن تؤدي زيادات الفائدة الإضافية إلى إضعاف تعافٍ هش أصلًا، بينما يؤدي الانتظار إلى إطالة أمد معركة احتواء الضغوط التضخمية. وبالاستناد إلى الخطابات الأخيرة لمسؤولي ECB، يميل البنك إلى الحذر لتجنّب تقويض النمو. لذلك يمكن لقراءات ZEW الضعيفة أن تعزز توقعات التوقف مؤقتًا عن رفع الفائدة وتضغط على اليورو هبوطًا.
يوم الجمعة 23 أكتوبر، ستُنشر بيانات كلية أكثر أهمية لليورو، وهي القراءات الأولية لمؤشرات PMI لشهر أكتوبر، والتي ستساعد في تقييم أوضاع نشاط الأعمال في قطاعي الصناعة والخدمات بمنطقة اليورو. وعلى خلاف استطلاعات ZEW التي تركز أساسًا على توقعات الخبراء، فإن مؤشرات PMI تُستمد من استبيانات الشركات وتعكس التغيرات الشهرية في النشاط.
في الشهر الماضي، ارتفع مؤشر PMI المركّب لألمانيا من 51.8 إلى 53.8، وارتفع مؤشر خدمات PMI من 49.7 إلى 52.9 (أي عاد إلى منطقة التوسّع). في المقابل، تراجع مؤشر التصنيع قليلًا من 54.3 إلى 53.9. وتشير توقعات أكتوبر إلى تراجع المؤشر المركّب إلى 53.0، بينما يُتوقّع ارتفاع طفيف في مؤشر الخدمات إلى 53.1. ومن المنتظر أيضًا ارتفاع بسيط في مؤشر التصنيع من 53.9 إلى 54.0. بعبارة أخرى، من المتوقع استمرار النمو لكن من دون تكرار القفزة القوية في النشاط الإجمالي التي شهدها سبتمبر.
في منطقة اليورو، ارتفع مؤشر PMI المركّب في سبتمبر من 52.0 إلى 53.1، والتصنيع من 52.7 إلى 52.9، والخدمات من 51.6 إلى 53.0. وتشير توقعات أكتوبر إلى تراجع المؤشر المركّب إلى 52.3، مع انخفاض طفيف متوقّع في مؤشر التصنيع من 52.9 إلى 52.8، ومؤشر الخدمات من 53.0 إلى 52.8.
هذه الديناميكية ستشير إلى تباطؤ في نشاط الأعمال، مع بقاء المؤشرات فوق عتبة 50 نقطة الفاصلة بين الانكماش والتوسّع. بالنسبة لـ ECB، لا تهم القراءات الرئيسية لمؤشرات PMI فقط، بل أيضًا مكونات الأسعار في هذه التقارير. فإذا ظل الاقتصاد متماسكًا واستمرت الشركات في رفع أسعار بيعها، سيكتسب مؤيّدو مزيد من زيادات الفائدة زخماً. أما إذا تراجعت الطلبات الجديدة في ظل ارتفاع التكاليف، فسيواجه البنك المركزي معضلة أصعب: تشديد السياسة لكبح التضخم مع خطر إبطاء الاقتصاد أكثر، أو التوقف مؤقتًا رغم الضغوط السعرية. باختصار، ضعف الطلبات بالتزامن مع ارتفاع تكاليف المدخلات سيزيد حدة معضلة الركود التضخمي.
ستصدر مؤشرات PMI الأمريكية في اليوم نفسه. في سبتمبر، ارتفع مؤشر PMI المركّب في الولايات المتحدة من 56.0 إلى 58.4، وخدمات PMI من 56.5 إلى 58.8، فيما بلغ مؤشر التصنيع 55.9 — وجميعها في منطقة توسّع مريحة. هذا الشهر من المتوقع أن يتراجع المؤشر المركّب إلى 57.6، والخدمات إلى 57.9، والتصنيع إلى 55.6. وعلى الرغم من هذا التباطؤ "الاسمي" المتوقّع، ستظل المؤشرات الثلاثة أعلى بكثير من مستوى 50، وهو ما يعكس نشاطًا قويًا نسبيًا. وإذا بقيت مكونات الأسعار مرتفعة هي الأخرى، فقد يحصل الدولار على دعم إضافي: إذ إن مزيج اقتصاد متين وضغوط تضخمية مستمرة يجعل من الأرجح أن يحتفظ الاحتياطي الفيدرالي بموقفه المتشدد.
يوم الاثنين، ستنشر الصين بيانات نمو الناتج المحلي الإجمالي للربع الثالث. ويتوقع معظم المحللين تسارع نمو الاقتصاد الصيني من 4.3% إلى 4.4% على أساس سنوي، ومن 0.9% إلى 1.1% على أساس ربع سنوي. وهذا يعني تحسنًا معتدلًا في وتيرة النشاط.
قراءة “خضراء” (أفضل من المتوقع) يمكن أن تقلل المخاوف من تباطؤ عالمي وتدعم شهية المخاطرة. في هذه الحالة، سيخف الطلب على الدولار كملاذ آمن، ما يمنح زوج EUR/USD دعمًا إضافيًا. أما إذا جاءت البيانات مخيبة للآمال، فسيجد المشاركون في السوق سببًا آخر للتشكيك في متانة تعافي الصين، وبالتالي في الطلب العالمي. زيادة نزعة العزوف عن المخاطر ستصب في مصلحة الدولار وتضغط على الزوج هبوطًا.
ستُسهم البيانات الثانوية الأمريكية في استكمال صورة الاقتصاد الأمريكي، مع تركيز الاهتمام على بيانات الإسكان ومطالبات إعانات البطالة. وبعد أرقام التضخم القوية وبيانات وظائف Nonfarm Payrolls الضعيفة، يحتاج المتداولون إلى تقييم مدى قدرة الاقتصاد الأمريكي على تحمّل أسعار الفائدة المرتفعة، وما إذا كان لدى الاحتياطي الفيدرالي مجال لمزيد من التشديد.
ستصدر بيانات الإسكان الأمريكية يوم الثلاثاء. ويتوقع الإجماع ارتفاع بدايات الإسكان من 1.275 مليون وحدة على أساس سنوي معدّل موسمياً إلى 1.30 مليون، في حين قد تنخفض تصاريح البناء قليلًا من 1.403 مليون إلى 1.385 مليون. ومن المنتظر ارتفاع مبيعات المنازل القائمة بنسبة 0.5% على أساس شهري بعد زيادة سابقة قدرها 0.3%. وتشير هذه التركيبة أكثر إلى حالة استقرار في سوق الإسكان الأمريكية وليس إلى تعافٍ قوي — إذ يتحسن النشاط تدريجيًا، لكن اتجاهات التصاريح لا توحي بتسارع ملموس في البناء قريبًا.
يوم الخميس، سيتحول تركيز السوق إلى مطالبات إعانات البطالة الأولية في الولايات المتحدة. من المتوقع أن ترتفع المطالبات الأولية قليلًا من 199 ألفًا إلى 200 ألف، والمطالبات المستمرة من 1.710 مليون إلى 1.712 مليون. وإذا جاءت الأرقام متماشية مع التوقعات، فلن تشير إلى تدهور جوهري. وتشير المطالبات الأولية المنخفضة أساسًا إلى غياب موجات تسريح جماعي، لكنها لا تثبت بحد ذاتها قوة خلق الوظائف، وبالتالي لن تنفي الضعف الذي ظهر في تقرير Nonfarm Payrolls. أما الارتفاع الكبير في أي من السلسلتين فسيثير قلق المتفائلين بالدولار أكثر: إذ سيشير ليس فقط إلى زيادة فقدان الوظائف بل أيضًا إلى صعوبة العثور على عمل جديد.
من منظور فني، لا يزال زوج EUR/USD يمتلك مجالًا على المدى القصير لمواصلة الحركة التصحيحية، رغم أن انعكاس الاتجاه الهابط لم يتأكد بعد. على إطار H4، يتحرك السعر فوق الخط الأوسط لـ Bollinger Bands وفوق Tenkan-sen وKijun-sen، لكنه ما زال داخل سحابة Kumo. ويظل مستوى المقاومة الرئيسي عند 1.1280، حيث يتطابق الحد العلوي لـ Bollinger Bands مع الحد العلوي لسحابة Kumo على إطار H4 (وعلى إطار D1 يماثل هذا المستوى الخط الأوسط لـ Bollinger Bands).
على الرسم البياني اليومي، تبقى الصورة هابطة: إذ تميل نطاقات Bollinger Bands إلى الأسفل، ويتحرك السعر بين الحد الأوسط والحد السفلي، كما أنه أدنى Kijun-sen وأسفل سحابة Kumo. لكن وجوده فوق Tenkan-sen يعكس تزايد ضغط المشترين، وإن كان ذلك ما يزال ضمن إطار حركة تصحيحية حتى الآن.
إذا نجح المشترون في اختراق مستوى 1.1280 والإغلاق أعلاه، فسيفتح ذلك الطريق نحو الحاجز المهم التالي عند 1.1370 (مستوى Kijun-sen اليومي). أما إذا فشل المشترون في اختراق منطقة 1.1270–1.1280 وهبط السعر دون الخط الأوسط لـ Bollinger Bands على إطار H4 قرب 1.1200، فسيكون ذلك إشارة إلى ضعف الزخم الصاعد. في هذه الحالة قد يعود الزوج إلى منطقة 1.11، مع احتمال مزيد من التراجع نحو 1.1140 (الحد السفلي لـ Bollinger Bands على H4)، ثم إلى القاع السنوي المحدَّث مؤخرًا قرب 1.1114.
روابط سريعة
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 وماهو رأيك