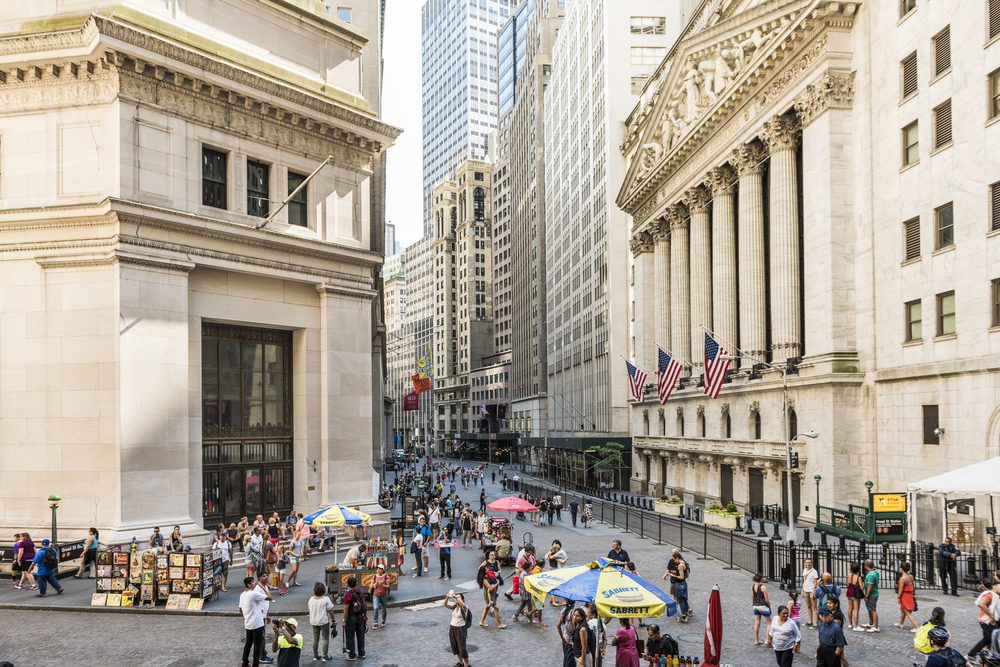
Americký akciový trh vstupuje do období, které je historicky považováno za méně příznivé – měsíce srpen až říjen bývají často poznamenány zvýšenou volatilitou.
Tentokrát je situace komplikována hned několika faktory. Patří mezi ně obnovené obchodní napětí, slabší data z trhu práce a nejistota ohledně budoucí politiky Federálního rezervního systému.
Prezident Donald Trump znovu oživil obavy z celních opatření, když pohrozil zvýšením sazeb vůči více než deseti zemím včetně Švýcarska. Tento krok přichází v době, kdy americká ekonomika vykazuje smíšené signály. Červencová zpráva o zaměstnanosti ukázala nárůst pouze o 73 000 míst, což je výrazně méně, než trh očekával. Navíc došlo k revizi směrem dolů u údajů za květen a červen. Míra nezaměstnanosti vzrostla z 4,1 % na 4,2 %, což přispělo k obavám z ochlazování trhu práce.
Na páteční data zareagovali i představitelé Fedu. Michelle Bowmanová i Christopher Waller zopakovali své obavy z vývoje zaměstnanosti a podpořili úvahy o možném snížení sazeb již v září. Trhy nyní podle všeho opět počítají s tímto krokem, přestože inflace v červenci vykázala největší měsíční nárůst od února.
I když některé makroekonomické ukazatele naznačují zpomalení, nelze zatím hovořit o recesi. Hrubý domácí produkt ve druhém čtvrtletí vzrostl, i když část tohoto růstu byla tažena předzásobením kvůli obavám z cel. Gary Pzegeo z CIBC uvedl, že současná fáze ekonomického cyklu se vyznačuje vyšší odolností – firmy mají možnost refinancovat a spotřebitelé stále těží z postpandemických stimulů.
Větší pozornost nyní míří mimo technologický sektor. Otázkou je, zda i další společnosti budou schopny pokračovat v investicích a kapitálových výdajích. Naopak technologické firmy stále potvrzují svou sílu. Microsoft (MSFT) i Meta Platforms (META) zveřejnily na konci července silné výsledky, což vedlo k výraznému růstu jejich akcií a pomohlo podpořit celý trh.
Pozitivní vliv velkých tech společností tak částečně tlumí negativní signály z jiných oblastí. Zatímco index S&P 500 klesl v pátek o 1,6 %, stále se drží 25 % nad dubnovým minimem. Nasdaq Composite je dokonce o 35 % výše od svého letošního dna.
Historie ukazuje, že srpen a září bývají pro americké akcie náročné. Podle údajů Dow Jones Market Data zaznamenaly indexy jako Dow Jones Industrial Average, Nasdaq nebo Russell 2000 v tomto období pravidelné poklesy. Například Nasdaq v srpnu v průměru vzrostl pouze o 0,3 %, přičemž září mívá ještě horší bilanci.
Říjen obvykle přináší mírné zlepšení, ale i zde jsou výkyvy časté. Investoři by proto měli zůstat opatrní. Nejbližší důležitou událostí je sympozium Fedu v Jackson Hole, které proběhne ve dnech 21.–23. srpna. Vystoupení předsedy Jeroma Powella může poskytnout další vodítka ohledně budoucí měnové politiky.
Na straně firemních výsledků budou pozornost poutat společnosti jako Walt Disney (DIS) a McDonald’s (MCD), které své výsledky zveřejní v následujícím týdnu. Investoři budou sledovat zejména vývoj spotřebitelské poptávky, která je jedním z klíčových ukazatelů kondice ekonomiky.
Navzdory výše zmíněným rizikům panuje mezi investory relativní optimismus. Trumpova celní politika je často používána jako vyjednávací nástroj, a nikoliv jako trvalá hrozba. Podobně Fed zatím nezahájil agresivní utahování a naopak může sáhnout k uvolnění, pokud si to ekonomika vyžádá.
Vývoj na dluhopisovém trhu zůstává složitější. Obavy z deficitu a vládního dluhu by mohly vést k tlaku na vyšší výnosy. Pokud však cla přinesou dodatečné příjmy a inflace zůstane pod kontrolou, nemusí být dopad dramatický.
Jak připomněl Eric Diton ze společnosti The Wealth Alliance, „každý pokles má svůj čas“ a trh si často nachází cestu k růstu, i přes krátkodobé otřesy. Dlouhodobý investor by proto neměl jednat unáhleně na základě jedné negativní zprávy. Trh zůstává citlivý na rétoriku, ale současné fundamenty stále vytvářejí prostor pro růst – zvláště pokud geopolitické napětí nepřeroste v otevřenou obchodní válku.
Mampukah pembeli EUR/USD menembus resistance 1,1280, atau justru penjual yang kembali mengambil inisiatif dan menahan pasangan ini kembali di area 1,11? Kita kemungkinan akan mendapatkan jawabannya dalam minggu mendatang, meskipun kalender ekonomi tidak dipenuhi rilis data utama. Publikasi penting mencakup indeks ZEW dan PMI, yang akan memberikan gambaran mengenai sentimen terkini di perekonomian Eropa dan prospek aktivitas bisnis. Data PDB Tiongkok akan memengaruhi EUR/USD secara tidak langsung dengan membentuk selera risiko secara keseluruhan. Tingkat sentimen risk-off juga akan bergantung pada perkembangan dalam apa yang disebut sebagai "kasus Iran," mengingat adanya upaya baru untuk melanjutkan dialog diplomatik.
Dengan demikian, di satu sisi, minggu ini tampak nyaris kosong dari sisi "konten" informasi. Namun, di sisi lain, bahkan rilis data sekunder pun saat ini dapat memicu volatilitas yang lebih tinggi pada EUR/USD, karena para pelaku pasar menafsirkannya dalam konteks laporan makro utama yang sudah dipublikasikan.
Pada Selasa, 20 Oktober, Jerman akan merilis indeks ZEW. Laporan bulan September menunjukkan gambaran yang beragam: indeks ekspektasi Jerman naik tipis dari 34,2 menjadi 34,7 poin, dan penilaian kondisi saat ini membaik dari -61,1 menjadi -47,1. Namun, indeks ekspektasi zona euro turun dari 31,4 menjadi 25,8, meskipun penilaian kondisi saat ini naik dari -21,5 menjadi -13,9. Secara sederhana ini berarti situasi keseluruhan membaik pada September, tetapi keyakinan terhadap keberlanjutan pemulihan tidak meningkat.
Prediksi pbulan Oktober mengarah pada penurunan indeks ekspektasi Jerman: konsensus yang telah dipublikasikan berada di kisaran 31–33. Dinamika serupa diperkirakan terjadi di zona euro. Angka yang lebih lemah akan membebani euro dan memperdalam keraguan atas ketahanan pemulihan Eropa.
Bagi Bank Sentral Eropa, ini merupakan argumen sekunder, tetapi tetap relevan untuk bersikap lebih berhati-hati: harga energi yang tinggi sekaligus memicu inflasi dan menekan pertumbuhan, sehingga memunculkan bayang-bayang stagflasi. Dalam kondisi seperti ini, kenaikan suku bunga lebih lanjut dapat semakin melemahkan pemulihan yang sudah rapuh, sementara menunggu terlalu lama berisiko memperpanjang perjuangan melawan tekanan harga. Berdasarkan pidato-pidato terbaru pejabat ECB, bank sentral cenderung memilih kehati-hatian demi menghindari pelemahan pertumbuhan. Karena itu, data ZEW yang lemah dapat memperkuat ekspektasi jeda kenaikan suku bunga dan memberi tekanan turun pada euro.
Pada Jumat, 23 Oktober, data makro yang lebih penting bagi euro akan dirilis — indeks PMI awal Oktober — yang akan membantu menilai kondisi aktivitas bisnis di sektor manufaktur dan jasa zona euro. Berbeda dengan survei ZEW, yang berfokus terutama pada ekspektasi para ahli, PMI disusun berdasarkan survei perusahaan dan mencerminkan perubahan aktivitas dari bulan ke bulan.
Bulan lalu, PMI komposit Jerman naik dari 51,8 menjadi 53,8, dan PMI jasa naik dari 49,7 menjadi 52,9 (artinya kembali ke zona ekspansi). Sebaliknya, indeks manufaktur sedikit turun dari 54,3 menjadi 53,9. Prediksi Oktober menunjukkan bahwa PMI komposit turun ke 53,0, sementara indeks jasa diperkirakan naik tipis ke 53,1. PMI manufaktur juga diperkirakan sedikit naik — dari 53,9 ke 54,0. Dengan kata lain, pertumbuhan diperkirakan berlanjut, tetapi tanpa mengulangi lonjakan kuat aktivitas keseluruhan seperti pada September.
Di zona euro, PMI komposit naik pada September dari 52,0 menjadi 53,1, manufaktur dari 52,7 menjadi 52,9 dan jasa dari 51,6 menjadi 53,0. Prediksi Oktober mengimplikasikan penurunan PMI komposit ke 52,3. Indeks manufaktur diperkirakan turun tipis dari 52,9 menjadi 52,8, dan sektor jasa dari 53,0 menjadi 52,8.
Dinamika tersebut akan mengindikasikan perlambatan aktivitas bisnis, meskipun indeks tetap berada di atas ambang ekspansi 50 poin. Bagi ECB, bukan hanya angka utama PMI yang penting, tetapi juga komponen harga dalam laporan tersebut. Jika ekonomi tetap tangguh dan perusahaan terus menaikkan harga jual, kubu pendukung kenaikan suku bunga lanjutan akan mendapat dukungan. Namun, jika pesanan baru turun di tengah kenaikan biaya, bank sentral menghadapi pilihan yang lebih sulit: memperketat kebijakan untuk meredam inflasi dengan risiko makin memperlambat ekonomi, atau jeda meski tekanan harga masih tinggi. Singkatnya, pelemahan pesanan bersamaan dengan kenaikan biaya input akan mempertajam dilema stagflasi.
PMI AS akan dirilis pada hari yang sama. Pada September, PMI komposit AS naik dari 56,0 menjadi 58,4, PMI jasa dari 56,5 menjadi 58,8 dan indeks manufaktur berada di 55,9 — seluruhnya nyaman di zona ekspansi. Bulan ini PMI komposit diperkirakan sedikit turun ke 57,6, jasa ke 57,9 dan manufaktur ke 55,6. Meskipun perlambatan yang diperkirakan bersifat "nominal", ketiga indeks tetap jauh di atas 50, mencerminkan aktivitas yang cukup kuat. Jika komponen harga juga tetap tinggi, dolar mungkin mendapat dukungan tambahan: kombinasi ekonomi yang tangguh dan tekanan inflasi yang persisten akan meningkatkan kemungkinan Federal Reserve mempertahankan sikap kebijakan yang ketat.
Pada Senin, Tiongkok akan merilis data pertumbuhan PDB kuartal III. Sebagian besar analis memperkirakan ekonomi Tiongkok akan meningkat dari 4,3% menjadi 4,4% year-on-year dan dari 0,9% menjadi 1,1% quarter-on-quarter. Ini akan menandakan peningkatan aktivitas yang moderat.
Capaian "hijau" (lebih baik dari prediksi) dapat mengurangi kekhawatiran perlambatan global dan meningkatkan selera risiko. Dalam kasus ini, permintaan safe haven terhadap dolar kemungkinan akan mereda, sehingga memberi dukungan tambahan bagi EUR/USD. Jika hasilnya mengecewakan, para pelaku pasar akan memiliki satu alasan lagi untuk meragukan keberlanjutan pemulihan Tiongkok dan, pada gilirannya, permintaan global. Peningkatan sentimen risk-off akan menguntungkan greenback dan membebani pasangan ini.
Rilis sekunder AS akan membantu melengkapi gambaran ekonomi AS. Data perumahan dan klaim pengangguran akan menjadi fokus. Setelah data inflasi yang kuat dan Nonfarm Payrolls yang lemah, ara pelaku pasar perlu menilai seberapa tangguh ekonomi AS terhadap suku bunga tinggi dan apakah The Fed masih mempunyai ruang untuk terus melakukan pengetatan.
Data perumahan AS akan dirilis Selasa. Konsensus memperkirakan housing starts naik dari laju tahunan 1,275 juta menjadi 1,30 juta, sementara izin mendirikan bangunan mungkin turun tipis dari 1,403 juta menjadi 1,385 juta. Penjualan rumah yang sudah ada diperkirakan naik 0,5% month-on-month setelah kenaikan 0,3% sebelumnya. Kombinasi ini lebih mengarah pada stabilisasi pasar perumahan AS daripada pemulihan yang kuat — aktivitas perlahan meningkat, tetapi tren izin bangunan tidak mengindikasikan percepatan berarti dalam konstruksi dalam waktu dekat.
Pada Kamis, perhatian pasar akan beralih ke klaim pengangguran awal AS. Klaim awal diperkirakan naik tipis dari 199 ribu menjadi 200 ribu, dan klaim berkelanjutan dari 1,710 juta menjadi 1,712 juta. Jika hasilnya sesuai prediksi, ini tidak akan menunjukkan pelemahan yang berarti. Klaim awal yang rendah terutama menandakan tidak adanya PHK massal, tetapi tidak dengan sendirinya membuktikan penciptaan lapangan kerja yang kuat, sehingga hasil seperti itu tidak akan meniadakan kelemahan yang terlihat pada laporan Nonfarm Payrolls. Kenaikan besar pada salah satu seri data tersebut akan lebih mengkhawatirkan kubu bull dolar: hal itu akan menandakan bukan hanya lebih banyak pemutusan hubungan kerja, tetapi juga kesulitan menemukan pekerjaan baru.
Dari sudut pandang teknikal, EUR/USD masih memiliki potensi jangka pendek untuk melanjutkan koreksi, meskipun pembalikan tren menurun belum terkonfirmasi. Pada time frame empat jam, harga bergerak di atas garis tengah Bollinger Band dan di atas Tenkan-sen dan Kijun-sen, tetapi tetap berada di dalam Kumo cloud. Resistance kunci tetap di 1,1280, di mana Bollinger Band atas bertepatan dengan batas atas Kumo pada grafik empat jam (dan pada D1, level ini berkorespondensi dengan garis tengah Bollinger Band).
Pada grafik harian, gambaran masih bearish: Bollinger Bands miring ke bawah, harga berada di antara garis tengah dan bawah, dan berada di bawah Kijun-sen dan Kumo. Namun, posisinya yang berada di atas Tenkan-sen mencerminkan menguatnya tekanan beli, meski sejauh ini masih dalam kerangka koreksi.
Jika pembeli mampu menembus 1,1280 dan menutup hari di atas level tersebut, mereka akan membuka jalan menuju hambatan signifikan berikutnya di 1,1370 (Kijun-sen harian). Namun, jika pembeli gagal menembus area 1,1270–1,1280 dan harga jatuh di bawah target garis tengah Bollinger Band grafik empat jam di sekitar 1,1200, hal itu akan mengindikasikan melemahnya momentum naik. Dalam kasus tersebut, pasangan ini mungkin kembali ke area 1,11, dengan potensi penurunan berlanjut menuju 1,1140 (Bollinger Band bawah grafik empat jam) dan kemudian ke level terendah tahunan yang baru saja diperbarui di dekat 1,1114.
TAUTAN CEPAT
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Hubungi kami