PMI данните за септември, публикувани на 23 септември, се оказаха неочаквано силни. Съставният PMI за еврозоната нарасна до 53,1 — най-високото ниво от април 2023 г. — надминавайки прогнозите и отбелязвайки трети пореден месец на растеж. Индексът за услугите се повиши до 53,0 — десетмесечен връх — докато производственият компонент достигна най-високи нива от 55 месеца насам.
Това дава на Европейската централна банка известна свобода на действие. Икономиката не се срива под енергийния шок, както се опасяваше.
В същото време потребителското доверие в еврозоната неочаквано спадна до –16,5 през септември от –15,5 през август, прекъсвайки четиримесечната серия на подобрение. Причината изглежда е рязкото поскъпване на горивата: транспортните разходи бързо се прехвърлят върху потребителите.
Пазарът сега клонѝ към по-нататъшно затягане; след септемврийската среща на ECB очакванията за допълнителни повишения се засилиха осезаемо, а някои анализатори смятат, че следващата стъпка може да дойде през октомври или най-късно през декември.
Най-сериозният риск за еврото — и за цялата европейска икономика — е ситуацията с газа. Цените на газа в Европа остават изключително високи: в края на септември TTF се търгува около €74/MWh, след като по-рано през месеца достигна €80. Това е няколко пъти над нивата отпреди конфликта. Газовите хранилища в европейските съоръжения са запълнени едва на 70,2% спрямо петгодишна средна стойност от 85,9%; в Германия запълването е 57% спрямо петгодишна средна стойност от 84,5%. Австрия и Словакия вече са започнали тегления от хранилищата — изключително ранен сигнал за края на септември.
Европейската комисия изисква хранилищата да бъдат запълнени до 90% до 1 декември (с 10% гъвкавост), но при сегашните темпове на нагнетяване, въпреки ускоряването им, това не е достатъчно за постигане на целта, а една студена зима неизбежно ще наложи съкращения в промишленото производство.
За еврото това означава, че високите цени на енергията ще продължат да натежават върху потребителските разходи, да засилват инфлационния натиск и да принуждават ЕЦБ да поддържа ястребова позиция, дори за сметка на забавяне на икономиката. Това е стагфлационен сценарий, който исторически е неблагоприятен за валутата.
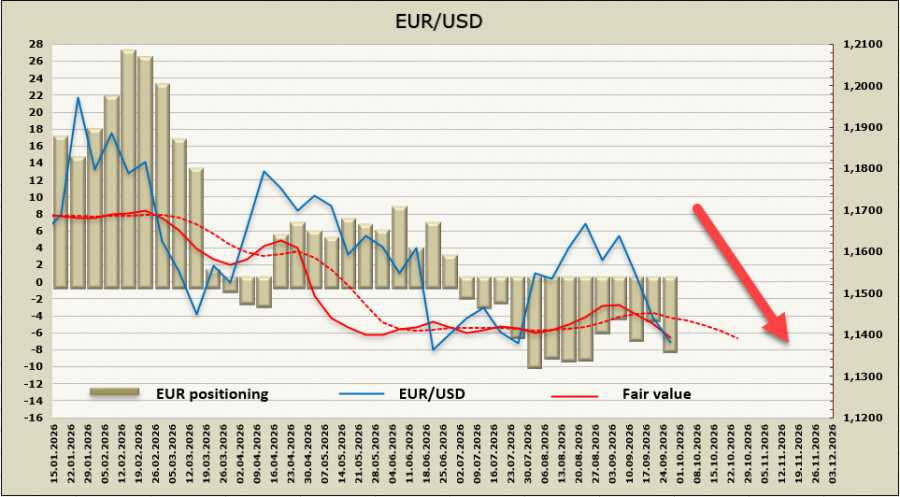
Петъчният отчет на CFTC показа, че нетните къси позиции са се увеличили почти двойно до –7,525 млрд. евро, а имплицитните цени продължават да се плъзгат надолу.
Преди седмица очаквахме спад до 1.1410–1.1420; тази цел беше достигната и еврото падна още. Най-близките цели са 1.1354 и 1.1325 — очакваме низходящият натиск да бъде достатъчно силен, за да бъдат достигнати тези нива. Рязкото понижение увеличава вероятността от корекция, но е малко вероятно еврото да се покачи над 1.1442.
БЪРЗИ ЛИНКОВЕ
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Свържете се с нас