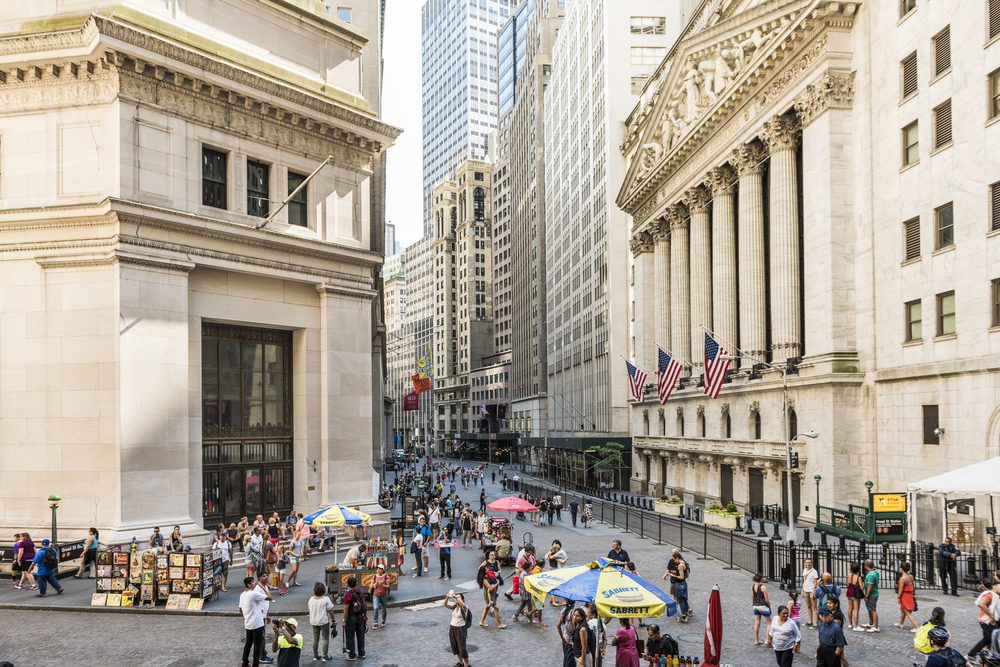
Americký akciový trh vstupuje do období, které je historicky považováno za méně příznivé – měsíce srpen až říjen bývají často poznamenány zvýšenou volatilitou.
Tentokrát je situace komplikována hned několika faktory. Patří mezi ně obnovené obchodní napětí, slabší data z trhu práce a nejistota ohledně budoucí politiky Federálního rezervního systému.
Prezident Donald Trump znovu oživil obavy z celních opatření, když pohrozil zvýšením sazeb vůči více než deseti zemím včetně Švýcarska. Tento krok přichází v době, kdy americká ekonomika vykazuje smíšené signály. Červencová zpráva o zaměstnanosti ukázala nárůst pouze o 73 000 míst, což je výrazně méně, než trh očekával. Navíc došlo k revizi směrem dolů u údajů za květen a červen. Míra nezaměstnanosti vzrostla z 4,1 % na 4,2 %, což přispělo k obavám z ochlazování trhu práce.
Na páteční data zareagovali i představitelé Fedu. Michelle Bowmanová i Christopher Waller zopakovali své obavy z vývoje zaměstnanosti a podpořili úvahy o možném snížení sazeb již v září. Trhy nyní podle všeho opět počítají s tímto krokem, přestože inflace v červenci vykázala největší měsíční nárůst od února.
I když některé makroekonomické ukazatele naznačují zpomalení, nelze zatím hovořit o recesi. Hrubý domácí produkt ve druhém čtvrtletí vzrostl, i když část tohoto růstu byla tažena předzásobením kvůli obavám z cel. Gary Pzegeo z CIBC uvedl, že současná fáze ekonomického cyklu se vyznačuje vyšší odolností – firmy mají možnost refinancovat a spotřebitelé stále těží z postpandemických stimulů.
Větší pozornost nyní míří mimo technologický sektor. Otázkou je, zda i další společnosti budou schopny pokračovat v investicích a kapitálových výdajích. Naopak technologické firmy stále potvrzují svou sílu. Microsoft (MSFT) i Meta Platforms (META) zveřejnily na konci července silné výsledky, což vedlo k výraznému růstu jejich akcií a pomohlo podpořit celý trh.
Pozitivní vliv velkých tech společností tak částečně tlumí negativní signály z jiných oblastí. Zatímco index S&P 500 klesl v pátek o 1,6 %, stále se drží 25 % nad dubnovým minimem. Nasdaq Composite je dokonce o 35 % výše od svého letošního dna.
Historie ukazuje, že srpen a září bývají pro americké akcie náročné. Podle údajů Dow Jones Market Data zaznamenaly indexy jako Dow Jones Industrial Average, Nasdaq nebo Russell 2000 v tomto období pravidelné poklesy. Například Nasdaq v srpnu v průměru vzrostl pouze o 0,3 %, přičemž září mívá ještě horší bilanci.
Říjen obvykle přináší mírné zlepšení, ale i zde jsou výkyvy časté. Investoři by proto měli zůstat opatrní. Nejbližší důležitou událostí je sympozium Fedu v Jackson Hole, které proběhne ve dnech 21.–23. srpna. Vystoupení předsedy Jeroma Powella může poskytnout další vodítka ohledně budoucí měnové politiky.
Na straně firemních výsledků budou pozornost poutat společnosti jako Walt Disney (DIS) a McDonald’s (MCD), které své výsledky zveřejní v následujícím týdnu. Investoři budou sledovat zejména vývoj spotřebitelské poptávky, která je jedním z klíčových ukazatelů kondice ekonomiky.
Navzdory výše zmíněným rizikům panuje mezi investory relativní optimismus. Trumpova celní politika je často používána jako vyjednávací nástroj, a nikoliv jako trvalá hrozba. Podobně Fed zatím nezahájil agresivní utahování a naopak může sáhnout k uvolnění, pokud si to ekonomika vyžádá.
Vývoj na dluhopisovém trhu zůstává složitější. Obavy z deficitu a vládního dluhu by mohly vést k tlaku na vyšší výnosy. Pokud však cla přinesou dodatečné příjmy a inflace zůstane pod kontrolou, nemusí být dopad dramatický.
Jak připomněl Eric Diton ze společnosti The Wealth Alliance, „každý pokles má svůj čas“ a trh si často nachází cestu k růstu, i přes krátkodobé otřesy. Dlouhodobý investor by proto neměl jednat unáhleně na základě jedné negativní zprávy. Trh zůstává citlivý na rétoriku, ale současné fundamenty stále vytvářejí prostor pro růst – zvláště pokud geopolitické napětí nepřeroste v otevřenou obchodní válku.
Ще успеят ли купувачите на EUR/USD да преодолеят съпротивата при 1.1280, или продавачите отново ще поемат инициативата и ще върнат двойката обратно в зоната около 1.11? Вероятно ще получим отговори през идната седмица, въпреки че икономическият календар не е изпълнен с ключови публикации. Сред по-важните излизания са индексите ZEW и PMI, които ще хвърлят светлина върху текущите настроения в европейската икономика и перспективите пред бизнес активността. Данните за БВП на Китай ще повлияят индиректно на EUR/USD, като окажат влияние върху общия апетит към риск. Степента на „risk-off“ настроенията ще зависи и от развитието по т.нар. „казус Иран“, предвид подновените опити за дипломатически диалог.
Така че, от една страна, седмицата изглежда почти празна откъм информационно „съдържание“. От друга страна, дори второстепенни публикации могат да предизвикат по-висока волатилност в EUR/USD в момента, тъй като пазарните участници ги тълкуват в контекста на вече излезлите ключови макроикономически отчети.
Във вторник, 20 октомври, Германия ще публикува индексите ZEW. Докладът за септември показа смесена картина: индексът на очакванията за Германия се повиши леко от 34.2 до 34.7 пункта, а оценката за текущата ситуация се подобри от -61.1 до -47.1. В същото време индексът на очакванията за еврозоната спадна от 31.4 до 25.8, въпреки че оценката за текущите условия се покачи от -21.5 до -13.9. Казано по-просто, това означава, че общата ситуация се е подобрила през септември, но доверието в устойчиво възстановяване не се е увеличило.
Прогнозите за октомври сочат спад в индекса на очакванията за Германия: публикуваните консенсусни оценки са в диапазона 31–33. Подобна динамика се очаква и за еврозоната. По-слаб резултат би натежал върху еврото и би задълбочил съмненията относно устойчивостта на европейското възстановяване.
За Европейската централна банка това е второстепенен, но все пак значим аргумент за по-предпазлива позиция: скъпата енергия едновременно подхранва инфлацията и ограничава растежа, повдигайки призрака на стагфлацията. В подобна среда допълнителни повишения на лихвите могат допълнително да отслабят вече крехкото възстановяване, докато изчакването рискува да удължи борбата с ценовия натиск. Съдейки по последните изказвания на ЕЦБ, централната банка клони към предпазливост, за да избегне подкопаване на растежа. Затова слабите данни по ZEW биха могли да засилят очакванията за пауза в повишенията на лихвите и да окажат низходящ натиск върху еврото.
В петък, 23 октомври, ще бъдат публикувани по-важни макроикономически данни за еврото — предварителните PMI индекси за октомври — които ще помогнат да се оцени състоянието на бизнес активността в промишления и услугния сектор на еврозоната. За разлика от анкетите ZEW, които се фокусират основно върху очакванията на експерти, PMI се базират на проучвания сред компании и отразяват месечните промени в активността.
Миналия месец композитният PMI на Германия се повиши от 51.8 до 53.8, а PMI за сектора на услугите — от 49.7 до 52.9 (т.е. отново в зона на разширяване). За сметка на това индексът за промишлеността леко се понижи от 54.3 до 53.9. Прогнозите за октомври сочат спад на композитния PMI до 53.0, докато индексът за услугите се очаква да се повиши леко до 53.1. Очаква се и PMI за промишлеността да се повиши минимално — от 53.9 до 54.0. С други думи, прогнозира се растежът да продължи, но без повторение на силния скок в общата активност от септември.
В еврозоната композитният PMI се повиши през септември от 52.0 до 53.1, PMI за промишлеността — от 52.7 до 52.9, а за услугите — от 51.6 до 53.0. Прогнозите за октомври предполагат спад на композитния PMI до 52.3. Очаква се индексът за промишлеността да се понижи леко от 52.9 до 52.8, а индексът за услугите — от 53.0 до 52.8.
Подобна динамика би сигнализирала за забавяне на бизнес активността, макар индексите да остават над границата от 50 пункта, която разделя свиването от разширяването. За ЕЦБ значение имат не само основните PMI стойности, но и ценовите компоненти в отчета. Ако икономиката остане устойчива и компаниите продължат да повишават продажните цени, поддръжниците на допълнителни повишения на лихвите ще получат аргументи. Но ако новите поръчки намалеят на фона на растящи разходи, централната банка ще е изправена пред по-труден избор: да затегне политиката, за да овладее инфлацията с риск от допълнително забавяне на икономиката, или да направи пауза въпреки ценовия натиск. Накратко, отслабващи поръчки при нарастващи входни разходи биха изострили дилемата около стагфлацията.
Същия ден ще излязат и PMI данните за САЩ. През септември композитният PMI за САЩ се повиши от 56.0 до 58.4, PMI за услугите — от 56.5 до 58.8, а индексът за промишлеността беше 55.9 — всички уверено в зона на разширяване. Този месец се очаква композитният PMI да се понижи до 57.6, PMI за услугите — до 57.9, а за промишлеността — до 55.6. Въпреки очакваното „номинално“ забавяне, и трите индекса биха останали доста над 50, което отразява относително солидна активност. Ако и ценовите компоненти останат високи, доларът може да получи допълнителна подкрепа: комбинацията от устойчива икономика и упорит инфлационен натиск би увеличила вероятността Federal Reserve да запази стриктна политика.
В понеделник Китай ще публикува данните за растежа на БВП за третото тримесечие. Повечето анализатори очакват китайската икономика да ускори от 4.3% до 4.4% на годишна база и от 0.9% до 1.1% на тримесечна база. Това би означавало умерено засилване на активността.
„Зелено“ (по-добро от очакваното) число би могло да намали страховете от глобално забавяне и да повиши апетита към риск. В такъв случай търсенето на долара като „убежище“ вероятно ще отслабне, което би дало допълнителна подкрепа на EUR/USD. Ако обаче данните разочароват, пазарните участници ще получат още една причина да се усъмнят в трайността на възстановяването на Китай и, по разширение, на световното търсене. Нарастването на настроенията „risk-off“ би подкрепило щатската валута и би натежало върху двойката.
Второстепенните американски данни ще помогнат да се допълни картината за икономиката на САЩ. В центъра на вниманието ще бъдат данните за жилищния пазар и заявленията за помощи при безработица. След силните инфлационни отчети и слабите Nonfarm Payrolls, трейдърите трябва да преценят доколко американската икономика устоява на високите лихвени проценти и дали Fed има поле за допълнително затягане.
Данните за жилищния пазар в САЩ излизат във вторник. Консенсусът очаква жилищните старти да се увеличат от годишнизиран 1.275 милиона до 1.30 милиона, докато издадените разрешителни може леко да намалеят от 1.403 милиона до 1.385 милиона. Продажбите на съществуващи жилища се очаква да нараснат с 0.5% на месечна база след предходно увеличение от 0.3%. Тази комбинация сочи по-скоро стабилизиране на жилищния пазар в САЩ, отколкото мощно възстановяване — активността постепенно се засилва, но тенденцията при разрешителните не подсказва съществено ускоряване на строителството в близко време.
В четвъртък вниманието на пазара ще се насочи към първоначалните заявления за помощи при безработица в САЩ. Очаква се първоначалните заявления да се повишат леко от 199 хиляди до 200 хиляди, а продължаващите заявления — от 1.710 милиона до 1.712 милиона. Ако данните съвпаднат с прогнозите, те няма да показват съществено влошаване. Ниското ниво на първоначалните заявления основно сигнализира за липса на масови съкращения, но само по себе си не доказва силно създаване на нови работни места, така че подобни резултати няма да неутрализират слабостта, отчетена в Nonfarm Payrolls. Силен ръст в някоя от сериите би притеснил „биковете“ за долара: това би означавало не само повече загуба на работни места, но и по-трудно намиране на нова заетост.
От техническа гледна точка EUR/USD все още има краткосрочен потенциал да продължи корекцията, макар че обръщане на низходящия тренд все още не е потвърдено. На H4 графиката цената се търгува над средната линия на Bollinger Bands и над Tenkan-sen и Kijun-sen, но остава вътре в облака Kumo. Ключово съпротивление остава зоната около 1.1280, където горната лента на Bollinger съвпада с горната граница на Kumo на H4 (а на D1 това ниво отговаря на средната лента на Bollinger).
На дневната графика картината остава меча: лентите на Bollinger са с низходящ наклон, цената е между средната и долната лента и се намира под Kijun-sen и облака Kumo. Все пак позиционирането над Tenkan-sen отразява засилен натиск от купувачите, макар засега това да се вписва в рамките на корекция.
Ако купувачите преодолеят 1.1280 и затворят над това ниво, ще отворят път към следващата значима бариера при 1.1370 (дневния Kijun-sen). Но ако не успеят да превземат зоната 1.1270–1.1280 и цената падне под средната лента на Bollinger на H4, около 1.1200, това би сигнализирало за отслабване на възходящия импулс. В такъв случай двойката може да се върне към зоната около 1.11 с перспектива за по-нататъшен спад до 1.1140 (долната лента на Bollinger на H4), а след това и към наскоро обновеното годишно дъно в близост до 1.1114.
БЪРЗИ ЛИНКОВЕ
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Свържете се с нас