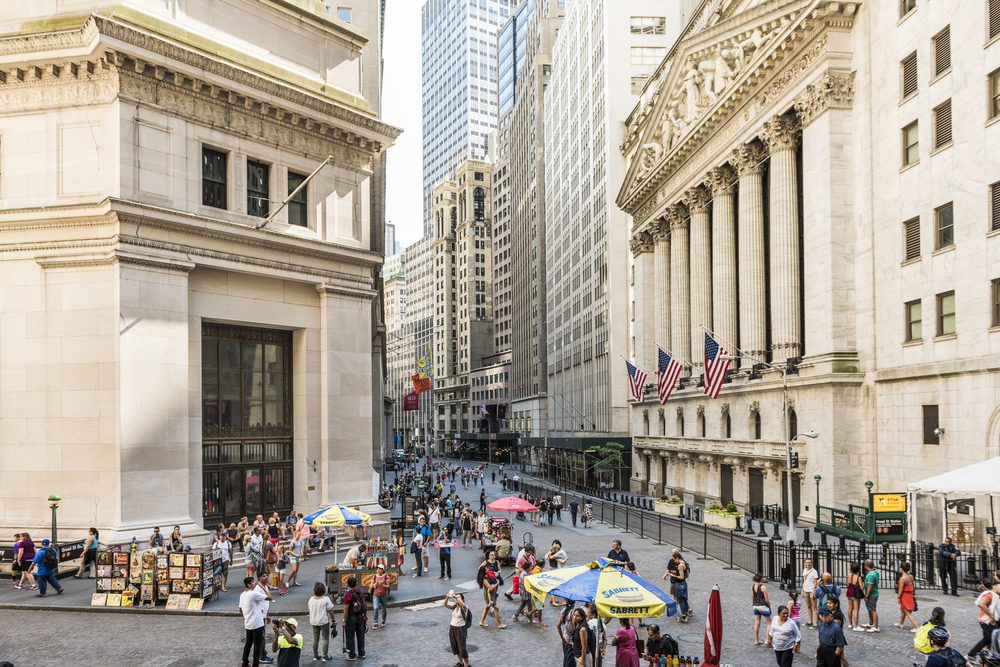
Americký akciový trh vstupuje do období, které je historicky považováno za méně příznivé – měsíce srpen až říjen bývají často poznamenány zvýšenou volatilitou.
Tentokrát je situace komplikována hned několika faktory. Patří mezi ně obnovené obchodní napětí, slabší data z trhu práce a nejistota ohledně budoucí politiky Federálního rezervního systému.
Prezident Donald Trump znovu oživil obavy z celních opatření, když pohrozil zvýšením sazeb vůči více než deseti zemím včetně Švýcarska. Tento krok přichází v době, kdy americká ekonomika vykazuje smíšené signály. Červencová zpráva o zaměstnanosti ukázala nárůst pouze o 73 000 míst, což je výrazně méně, než trh očekával. Navíc došlo k revizi směrem dolů u údajů za květen a červen. Míra nezaměstnanosti vzrostla z 4,1 % na 4,2 %, což přispělo k obavám z ochlazování trhu práce.
Na páteční data zareagovali i představitelé Fedu. Michelle Bowmanová i Christopher Waller zopakovali své obavy z vývoje zaměstnanosti a podpořili úvahy o možném snížení sazeb již v září. Trhy nyní podle všeho opět počítají s tímto krokem, přestože inflace v červenci vykázala největší měsíční nárůst od února.
I když některé makroekonomické ukazatele naznačují zpomalení, nelze zatím hovořit o recesi. Hrubý domácí produkt ve druhém čtvrtletí vzrostl, i když část tohoto růstu byla tažena předzásobením kvůli obavám z cel. Gary Pzegeo z CIBC uvedl, že současná fáze ekonomického cyklu se vyznačuje vyšší odolností – firmy mají možnost refinancovat a spotřebitelé stále těží z postpandemických stimulů.
Větší pozornost nyní míří mimo technologický sektor. Otázkou je, zda i další společnosti budou schopny pokračovat v investicích a kapitálových výdajích. Naopak technologické firmy stále potvrzují svou sílu. Microsoft (MSFT) i Meta Platforms (META) zveřejnily na konci července silné výsledky, což vedlo k výraznému růstu jejich akcií a pomohlo podpořit celý trh.
Pozitivní vliv velkých tech společností tak částečně tlumí negativní signály z jiných oblastí. Zatímco index S&P 500 klesl v pátek o 1,6 %, stále se drží 25 % nad dubnovým minimem. Nasdaq Composite je dokonce o 35 % výše od svého letošního dna.
Historie ukazuje, že srpen a září bývají pro americké akcie náročné. Podle údajů Dow Jones Market Data zaznamenaly indexy jako Dow Jones Industrial Average, Nasdaq nebo Russell 2000 v tomto období pravidelné poklesy. Například Nasdaq v srpnu v průměru vzrostl pouze o 0,3 %, přičemž září mívá ještě horší bilanci.
Říjen obvykle přináší mírné zlepšení, ale i zde jsou výkyvy časté. Investoři by proto měli zůstat opatrní. Nejbližší důležitou událostí je sympozium Fedu v Jackson Hole, které proběhne ve dnech 21.–23. srpna. Vystoupení předsedy Jeroma Powella může poskytnout další vodítka ohledně budoucí měnové politiky.
Na straně firemních výsledků budou pozornost poutat společnosti jako Walt Disney (DIS) a McDonald’s (MCD), které své výsledky zveřejní v následujícím týdnu. Investoři budou sledovat zejména vývoj spotřebitelské poptávky, která je jedním z klíčových ukazatelů kondice ekonomiky.
Navzdory výše zmíněným rizikům panuje mezi investory relativní optimismus. Trumpova celní politika je často používána jako vyjednávací nástroj, a nikoliv jako trvalá hrozba. Podobně Fed zatím nezahájil agresivní utahování a naopak může sáhnout k uvolnění, pokud si to ekonomika vyžádá.
Vývoj na dluhopisovém trhu zůstává složitější. Obavy z deficitu a vládního dluhu by mohly vést k tlaku na vyšší výnosy. Pokud však cla přinesou dodatečné příjmy a inflace zůstane pod kontrolou, nemusí být dopad dramatický.
Jak připomněl Eric Diton ze společnosti The Wealth Alliance, „každý pokles má svůj čas“ a trh si často nachází cestu k růstu, i přes krátkodobé otřesy. Dlouhodobý investor by proto neměl jednat unáhleně na základě jedné negativní zprávy. Trh zůstává citlivý na rétoriku, ale současné fundamenty stále vytvářejí prostor pro růst – zvláště pokud geopolitické napětí nepřeroste v otevřenou obchodní válku.
歐元兌美元(EUR/USD)的買方能否突破 1.1280 阻力位,還是空方將重新掌控主導權,把匯價再度壓回 1.11 區間內?儘管下週的經濟日曆中並沒有大量重大數據發布,但我們很可能會在接下來的一週內獲得答案。關鍵數據包括 ZEW 指數與 PMI 指數,這些數據將揭示當前歐洲經濟的情緒狀況,以及未來商業活動的前景。中國的 GDP 數據則會透過影響整體風險偏好,間接左右 EUR/USD 的走勢。所謂「伊朗議題」的最新進展,以及近期重啟的外交對話嘗試,也將在很大程度上決定市場的避險情緒強弱。
因此,一方面,本週在資訊「內容」上看起來幾乎空空如也;但另一方面,即便是次要數據,在當前情況下也足以推高 EUR/USD 的波動,因為市場參與者會在已公布的主要宏觀數據背景下來解讀這些數據。
週二(10 月 20 日),德國將公布 ZEW 指數。9 月的報告呈現出一幅喜憂參半的圖景:德國的經濟預期指數從 34.2 略升至 34.7 點,當前景氣評估則從 -61.1 升至 -47.1。然而,儘管歐元區當前景氣評估從 -21.5 升至 -13.9,歐元區經濟預期指數卻從 31.4 降至 25.8。用白話說,這意味著 9 月整體狀況有所改善,但對於經濟能否持續復甦的信心並未增強。
10 月預測顯示,德國經濟預期指數將出現回落:市場普遍預期落在 31–33 區間。歐元區也預計呈現類似走勢。較疲弱的讀數將拖累歐元,並加深市場對歐洲復甦韌性的疑慮。
對歐洲中央銀行而言,這雖然只是次要,但仍是支持採取更謹慎立場的理由之一:高昂的能源價格一方面推升通膨,另一方面又壓制成長,讓停滯性通膨的陰影升高。在此情況下,進一步升息可能進一步削弱本已脆弱的復甦;而若選擇按兵不動,又可能拉長對抗物價壓力的時間。從近期 ECB 官員談話來看,央行傾向於保持謹慎,以避免打擊成長。因此,若 ZEW 指數表現疲弱,可能進一步強化市場對暫停升息的預期,並對歐元形成下行壓力。
週五(10 月 23 日),將公布對歐元更具重要性的宏觀數據——10 月 PMI 初值——這些數據將有助於評估歐元區製造業和服務業的商業活動狀況。不同於主要反映專家預期的 ZEW 調查,PMI 是以企業問卷為基礎編製,反映的是逐月的活動變化。
上個月,德國綜合 PMI 從 51.8 升至 53.8,服務業 PMI 則從 49.7 升至 52.9(也就是重新回到擴張區間)。相較之下,製造業指數從 54.3 微降至 53.9。10 月的預測顯示,綜合 PMI 將回落至 53.0,而服務業指數預計小幅升至 53.1。製造業 PMI 則預期略升,從 53.9 升至 54.0。換句話說,市場預期成長將延續,但不會重演 9 月整體活動強勁跳升的情況。
在歐元區方面,9 月綜合 PMI 從 52.0 升至 53.1,製造業從 52.7 升至 52.9,服務業從 51.6 升至 53.0。10 月預測則暗示綜合 PMI 將降至 52.3。製造業指數預計自 52.9 微降至 52.8,服務業指數則從 53.0 降至 52.8。
這樣的走勢將指向商業活動放緩,儘管指數仍將維持在 50 點以上的擴張區間。對 ECB 來說,不僅整體 PMI 數值重要,報告中的價格分項同樣關鍵。如果經濟仍具韌性、企業仍在提高售價,支持進一步升息的一方就會佔上風。但如果在成本上升的同時,新訂單下滑,央行面臨的抉擇將更加棘手:是透過進一步收緊來抑制通膨、冒著經濟進一步放緩的風險,還是儘管物價壓力仍在,卻選擇暫停?簡而言之,在投入成本攀升的同時訂單轉弱,將進一步凸顯停滯性通膨的兩難。
美國的 PMI 也將在同一天公布。9 月,美國綜合 PMI 從 56.0 升至 58.4,服務業 PMI 從 56.5 升至 58.8,製造業指數為 55.9——三者皆穩居擴張區間。市場預期本月綜合 PMI 小幅回落至 57.6,服務業降至 57.9,製造業降至 55.6。儘管名義上顯示「放緩」,三項指數仍遠高於 50,反映經濟活動依然相當穩健。如果價格分項同樣維持在高位,美元可能獲得額外支撐:經濟具韌性且通膨壓力持續的組合,將提高 Federal Reserve 維持緊縮政策立場的可能性。
週一,中國將公布第三季 GDP 成長數據。多數分析師預期,中國經濟按年增速將從 4.3% 加快至 4.4%,按季從 0.9% 升至 1.1%。這將意味著經濟活動溫和回升。
若數據「偏綠」(好於預期),可能會減輕對全球放緩的擔憂,並提振風險偏好。在此情況下,市場對美元的避險需求或將減弱,為 EUR/USD 提供額外支撐。相反,如果數據令人失望,市場參與者將多一個理由去懷疑中國復甦的持久性,進而對全球需求產生疑慮。風險厭惡情緒升溫將有利於美元,並對該貨幣對構成壓力。
美國的次要數據則將幫助補全經濟圖景。市場焦點將放在房市數據與失業救濟申請上。在通膨數據強勁、非農就業報告疲弱之後,交易員需要評估美國經濟對高利率的承受能力,以及 Federal Reserve 是否仍有加碼收緊的空間。
美國房市數據將在週二公布。市場普遍預期,新屋開工年率將從 127.5 萬戶升至 130 萬戶,而建築許可則可能從 140.3 萬戶小幅降至 138.5 萬戶。成屋銷售繼先前 0.3% 的月增後,預計再成長 0.5%。這樣的組合更像是美國房市正走向穩定,而非強勁復甦——活動正逐步回升,但許可證走勢並未顯示建築活動在短期內會明顯加速。
週四,市場焦點將轉向美國初請失業金人數。預期初請人數將從 19.9 萬小幅升至 20 萬,續請人數則從 171.0 萬增至 171.2 萬。若結果與預測相符,將不會顯示出明顯惡化。初請人數處於低位主要意味著尚未出現大規模裁員,但本身並不足以證明就業創造十分強勁,因此這樣的結果並不會推翻非農就業報告所呈現的疲弱跡象。若任一數據大幅上升,則更可能令美元多頭感到擔憂:這不僅意味著更多工作流失,也意味著重新就業變得更加困難。
從技術面來看,EUR/USD 在短期內仍有延續修正走勢的空間,但下行趨勢反轉尚未得到確認。在 H4 週期上,匯價運行在布林帶中軌之上,且位於 Tenkan-sen 和 Kijun-sen 之上,但仍處於 Kumo 雲層內。關鍵阻力依然在 1.1280,一方面該位對應 H4 圖上的布林帶上軌與 Kumo 上緣重合點,另一方面在日線(D1)上亦對應布林帶中軌。
在日線圖上,整體格局依舊偏空:布林帶向下傾斜,匯價位於中軌與下軌之間,同時處於 Kijun-sen 和 Kumo 之下。不過,站在 Tenkan-sen 之上反映出買盤壓力正在增強,只是目前仍可視為一段修正行情。
若買方能突破並收於 1.1280 上方,將為上攻下一道重要阻力位 1.1370(對應日線 Kijun-sen)打開空間。但若買方無法攻克 1.1270–1.1280 區域,且匯價跌破 H4 圖附近 1.1200 的布林帶中軌目標位,則將釋放出上行動能減弱的信號。在這種情況下,該貨幣對可能回落至 1.11 一帶,進一步下探至 1.1140(H4 布林帶下軌),接著指向近期刷新的一年低點附近 1.1114。
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 联系我们