Die PMI-Daten für September, veröffentlicht am 23. September, fielen unerwartet stark aus. Der zusammengesetzte PMI für die Eurozone stieg auf 53,1 – den höchsten Stand seit April 2023 – übertraf die Prognosen und markierte den dritten Monat in Folge mit Wachstum. Der Dienstleistungsindex kletterte auf 53,0 – ein Zehnmonatshoch – während die Industrieproduktion ein 55‑Monats‑Hoch erreichte.
Dies verschafft der Europäischen Zentralbank etwas Spielraum. Die Wirtschaft bricht – anders als befürchtet – nicht unter dem Energieschock zusammen.
Gleichzeitig ist das Verbrauchervertrauen in der Eurozone im September unerwartet von –15,5 im August auf –16,5 gesunken und hat damit eine viermonatige Erholungsphase unterbrochen. Der Grund scheint der starke Anstieg der Kraftstoffpreise zu sein: Die höheren Transportkosten werden rasch an die Verbraucher weitergegeben.
Der Markt rechnet nun eher mit einer weiteren Straffung; nach der EZB-Sitzung im September stiegen die Erwartungen zusätzlicher Zinsschritte deutlich, und einige Analysten gehen davon aus, dass der nächste Schritt im Oktober oder spätestens im Dezember erfolgen könnte.
Das schwerwiegendste Risiko für den Euro – und für die gesamte europäische Wirtschaft – ist die Gassituation. Die Gaspreise in Europa bleiben extrem hoch: Ende September wird TTF bei rund 74 €/MWh gehandelt, nachdem der Preis im Laufe des Monats bereits 80 € erreicht hatte. Das ist ein Mehrfaches des Vorkriegsniveaus. Die Gasspeicher in Europa sind nur zu 70,2 % gefüllt, verglichen mit einem Fünfjahresdurchschnitt von 85,9 %; in Deutschland beträgt der Füllstand 57 % gegenüber einem Fünfjahresdurchschnitt von 84,5 %. Österreich und die Slowakei haben bereits mit Entnahmen aus den Speichern begonnen – ein äußerst frühes Warnsignal Ende September.
Die Europäische Kommission verlangt, dass die Speicher bis zum 1. Dezember zu 90 % gefüllt sind (mit einer Flexibilität von 10 %), doch die derzeitigen Einspeiseraten, die sich zwar beschleunigen, reichen nicht aus, um dieses Ziel zu erreichen. Ein strenger Winter wird unweigerlich Produktionskürzungen in der Industrie erzwingen.
Für den Euro bedeutet dies, dass die hohen Energiepreise den privaten Konsum weiterhin belasten, den Inflationsdruck erhöhen und die EZB zwingen werden, einen restriktiven Kurs beizubehalten – selbst auf Kosten einer Konjunkturabkühlung. Das ist ein stagflationäres Szenario, historisch ungünstig für eine Währung.
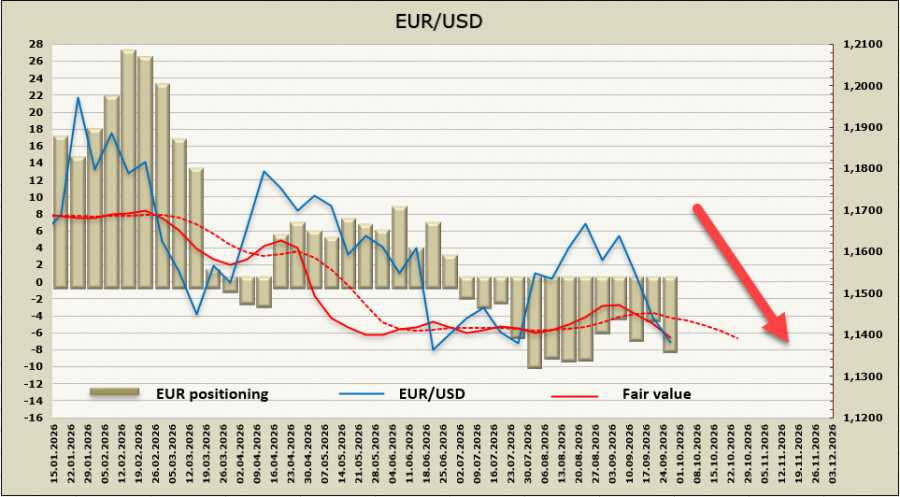
Der CFTC-Bericht vom Freitag zeigte, dass die Netto-Short-Positionen sich nahezu verdoppelt haben und nun bei –7,525 Mrd. € liegen, während die impliziten Preise weiter nach unten tendieren.
Vor einer Woche erwarteten wir einen Rückgang auf 1,1410–1,1420; dieses Ziel wurde erreicht und der Euro fiel weiter. Die nächsten Zielmarken liegen bei 1,1354 und 1,1325 – wir gehen davon aus, dass der Abwärtsdruck stark genug sein wird, um diese Niveaus zu erreichen. Ein schneller Rückgang erhöht die Wahrscheinlichkeit einer Korrektur, aber der Euro dürfte kaum über 1,1442 steigen.
QUICK LINKS
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Kontakt mit uns aufnehmen