Společnost Boeing se v posledních dnech ocitla pod tlakem kvůli odmítnutí nové kolektivní smlouvy ze strany zaměstnanců obranné divize.
Přes více než 3 200 členů odborového svazu IAM District 837 pracujících ve výrobních závodech v St. Louis, St. Charles v Missouri a Mascoutah v Illinois hlasovalo proti nové nabídce smlouvy, kterou společnost předložila. Tím se výrazně zvýšila pravděpodobnost zahájení stávky, a to již v horizontu několika dní.
Podle oficiální tiskové zprávy Mezinárodní asociace strojníků a leteckých pracovníků vypršela platnost současné smlouvy v neděli 27. července ve 23:59 místního času. V souladu s obvyklým postupem nyní běží sedmidenní ochlazovací lhůta, během níž může ještě dojít ke změně postoje či dalším jednáním.
Zajímavostí však je, že zprávy o hrozící stávce neovlivnily akcie Boeingu (BA) negativně. Naopak, během pondělního ranního obchodování akcie Boeingu posílily o zhruba 0,7 % na 234,58 USD. Nárůst doprovodil i mírný růst indexů S&P 500 a Dow Jones Industrial Average, které vzrostly o 0,3 %, respektive 0,2 %.
IAM District 837 je jedním z odborových zastoupení, které má na Boeingu výrazný vliv. Zastupuje přibližně 3 200 pracovníků, zatímco celá obranná divize společnosti zaměstnává více než 18 000 lidí. V roce 2024 generovala obranná sekce tržby téměř 24 miliard dolarů, avšak čelila vážnému poklesu provozního zisku ve výši 5,4 miliardy dolarů. Významnou roli v tom sehrály ztrátové smlouvy s pevně stanovenou cenou, které negativně ovlivnily hospodaření.
Je důležité podotknout, že obranný segment není pro investory tak citlivý jako divize komerčního letectví. Možná stávka v obranné výrobě by pravděpodobně neovlivnila hodnotu společnosti tolik, jako tomu bylo například v září, kdy zhruba 33 000 zaměstnanců Boeingu ve státě Washington vstoupilo do stávky. Tehdejší přerušení práce trvalo více než sedm týdnů a výrazně zasáhlo produkci letadel řady 737 a 777.
Tehdejší dohoda byla dosažena až po třech kolech hlasování a čtyřech různých nabídkách. Výsledkem byl výrazný nárůst průměrné mzdy z 76 000 na přibližně 119 000 dolarů ročně. I když způsob výpočtu zohledňuje benefity a senioritu, jedná se o celkový nárůst o 57 % během čtyřletého období.
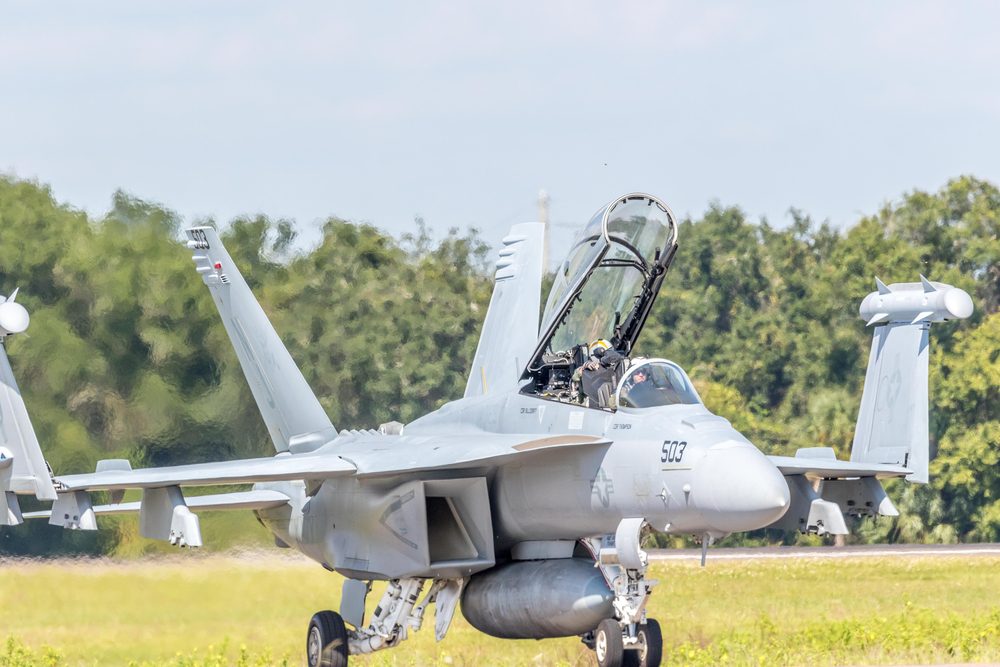
V případě aktuální nabídky pro zaměstnance vyrábějící mimo jiné stíhací letouny F-15 a F-18 Boeing navrhl 40% růst průměrné mzdy během trvání smlouvy. Průměrná roční mzda by se tak mohla posunout z 75 000 na 102 600 dolarů. Nabídka rovněž zahrnovala jednorázový bonus za ratifikaci smlouvy ve výši 5 000 dolarů.
Přes tyto podmínky se zaměstnanci rozhodli návrh odmítnout. Společnost na to zareagovala zveřejněním vyjádření, ve kterém uvedla, že je „zklamána zamítnutím nejštědřejší nabídky, kterou kdy předložila odborové organizaci IAM 837, a která dle jejího názoru reagovala na všechny zásadní priority pracovníků“. Boeing rovněž informoval, že aktivoval krizový plán pro případ stávky a aktuálně nejsou naplánována žádná další jednání.
To znamená, že v případě neúspěchu případných zákulisních jednání může dojít k přerušení výroby už za několik dní. Společnost tak čelí citlivé situaci, kdy musí balancovat mezi požadavky pracovníků a tlakem na hospodářské výsledky. Ve hře je mimo jiné reputace firmy jako zaměstnavatele a její schopnost zvládat vnitřní krizové scénáře.
Navzdory těmto napjatým okolnostem si akcie Boeingu letos zatím vedou poměrně dobře. Od začátku roku se jejich hodnota zvýšila o 32 % a aktuálně se pohybují těsně pod svým 52týdenním maximem. Investory povzbudily především pozitivní zprávy z oblasti výroby komerčních letadel, která je pro společnost i celý trh klíčová.
To zároveň vysvětluje, proč trh na aktuální stávkovou hrozbu nereaguje výrazným poklesem. Investoři zřejmě vyhodnocují, že případné narušení obranné produkce nebude mít zásadní vliv na celkové výnosy společnosti. Navíc spekulují, že tlak z obou stran může vést ke kompromisu dříve, než se situace vyhrotí do podoby déle trvající stávky.
Vývoj v následujících dnech bude přesto důležitý. Pokud se vyjednávání zcela zastaví a zaměstnanci opravdu zahájí stávku, může se sentiment změnit rychle. Zejména pokud by přerušení výroby ovlivnilo některé klíčové zakázky či dlouhodobé kontrakty s vládními nebo vojenskými partnery.
Zatím se ale zdá, že trh zůstává klidný a investoři očekávají další vývoj s mírným optimismem. Společnost Boeing tak opět čelí zkoušce, jak sladit interní provozní stabilitu s tlakem na zvyšující se náklady, zejména v období, kdy se zotavuje z dřívějších problémů v oblasti civilního letectví.
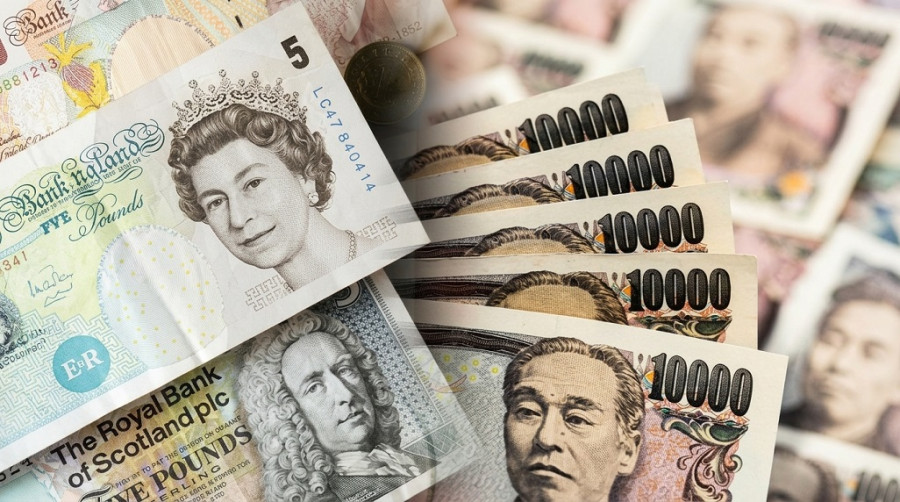
Cặp GBP/JPY đang cố gắng nối dài đà tăng từ phiên thứ Sáu trong bối cảnh đồng Yên Nhật nhìn chung suy yếu. Vào cuối tuần trước, bên mua đã kiểm định mốc 211,00 nhưng không thể giữ vững vị thế, với phiên giao dịch ngày thứ Sáu kết thúc tại 210,12. Mặc dù vậy, tâm lý tăng giá lại đang chiếm ưu thế trên cặp tiền này trong hôm nay, dù mức độ đã giảm đáng kể.
Yếu tố dẫn dắt chính của cặp tiền là cuộc họp của Bank of Japan, mặc dù bản thân quyết định của cơ quan quản lý không gây bất ngờ cho thị trường: lãi suất được tăng thêm 25 điểm cơ bản (từ 1,00% lên 1,25%), tức là lên mức cao nhất trong 31 năm qua. Nhìn thoáng qua, quyết định như vậy lẽ ra phải hỗ trợ cho đồng yên, đặc biệt là so với bảng Anh, khi Bank of England giữ nguyên toàn bộ các tham số chính sách tiền tệ sau cuộc họp tháng 9. Tuy nhiên, đồng yên Nhật vẫn chịu áp lực vào ngày thứ Sáu, kể cả so với bảng Anh.
Thứ nhất, quyết định của Bank of Japan không nhận được sự đồng thuận tuyệt đối: hai thành viên Hội đồng Chính sách phản đối việc thắt chặt chính sách tiền tệ. Toichiro Asada lập luận rằng lạm phát vẫn dưới mức 2% và tình trạng của nền kinh tế “không thể được mô tả là đủ vững mạnh”. Trong khi đó, Ayano Sato cho rằng một quyết định mang tính “diều hâu” sẽ là quá sớm.
Việc vẫn còn các thành viên trong Hội đồng Chính sách ủng hộ cách tiếp cận thận trọng hơn đã gây áp lực lên đồng yên, vì “phe đối lập” này có thể hạn chế tốc độ tăng lãi suất trong tương lai.
Yếu tố thứ hai gây áp lực lên đồng yên là giọng điệu tháp tùng của Bank of Japan, ít quyết liệt hơn so với kỳ vọng của nhiều thành viên thị trường. Một mặt, cơ quan quản lý tuyên bố lạm phát cơ bản đang tiến gần tới mức mục tiêu và rủi ro lạm phát vượt mục tiêu đang gia tăng. Mặt khác, Ngân hàng nhấn mạnh “trong một tuyên bố riêng” rằng thời điểm và tốc độ thắt chặt tiếp theo “sẽ phụ thuộc vào điều kiện kinh tế và giá cả”. Thống đốc BoJ Kazuo Ueda cũng cho biết không có lịch trình định sẵn cho việc tăng lãi suất và mọi thứ sẽ phụ thuộc vào dữ liệu sắp công bố.
Cuối cùng, bối cảnh số liệu thống kê liên quan đến quyết định tháng 9 cũng đóng vai trò quan trọng. Chỉ vài giờ trước ngày họp thứ hai, Bank of Japan nhận được tín hiệu lạm phát tương đối yếu. Theo số liệu công bố, CPI tổng thể ở mức 1,9% trong tháng 8, trong khi CPI loại trừ thực phẩm tươi sống là 1,7% (giảm so với mức 1,8% của tháng 7), còn CPI loại trừ thực phẩm tươi sống và năng lượng là 1,9%.
Các số liệu được công bố đã làm suy yếu đồng yên ngay trước khi cơ quan quản lý Nhật Bản công bố kết quả cuộc họp tháng 9. Dữ liệu yếu của tháng 8 đã làm giảm kỳ vọng về một kịch bản thắt chặt mạnh tay và khiến đợt tăng lãi suất sau đó trông giống như sự tiếp diễn của quá trình bình thường hóa chính sách tiền tệ dần dần, có kiểm soát, hơn là khởi đầu của một giai đoạn tăng tốc mạnh của chu kỳ.
Kết quả là bức tranh cơ bản đối với đồng yên trở nên tiêu cực. Bản thân việc tăng lãi suất đã được thị trường phản ánh vào giá, nhưng các thành viên thị trường không nhận được tín hiệu nào cho thấy ý định đẩy nhanh tốc độ thắt chặt chính sách tiền tệ. Các nhà giao dịch tập trung vào hai lá phiếu “ôn hòa” và việc thiếu định hướng rõ ràng, minh bạch về các đợt tăng lãi suất tiếp theo.
Trong khi đó, Bank of England cũng không mang lại chất xúc tác mới cho đà tăng giá của bảng Anh. Cơ quan này giữ nguyên lãi suất ở mức 3,75%, trong khi tỷ lệ phiếu bầu cũng không đổi ở mức 6:3 nghiêng về phương án tạm dừng. Bất chấp giọng điệu tương đối diều hâu trong tuyên bố kèm theo (ngân hàng trung ương thừa nhận rủi ro lạm phát gia tăng, cảnh báo CPI có thể tiếp tục tăng và lưu ý rằng nền kinh tế vững hơn dự kiến), những tín hiệu này phần lớn đã được phản ánh vào mặt bằng giá hiện tại.
Về thực chất, thị trường không nhận được thêm điều gì ngoài những kỳ vọng đã có, nên giọng điệu diều hâu trong thông cáo cuối cùng không đủ để hỗ trợ đáng kể cho bảng Anh.
Cũng cần lưu ý rằng tại cuộc họp tháng 9, Bank of England đã thông qua một kế hoạch nhiều năm nhằm cắt giảm lượng trái phiếu nắm giữ, đồng thời khiến quá trình này trở nên dễ dự đoán hơn và trên thực tế loại trừ nhu cầu đẩy nhanh tốc độ bán ra chủ động. Do đó, cuộc họp tháng 9 không tạo ra chất xúc tác cơ bản mạnh mới nào cho cả phe mua lẫn phe bán bảng Anh.
Cuối cùng, số phận của cặp tiền được quyết định bởi “yếu tố yên”: cặp GBP/JPY tăng không phải do đồng bảng mạnh lên, mà vì đồng yên suy yếu.
Nhưng liệu cú bứt phá hôm thứ Sáu có thể phát triển thành một xu hướng tăng bền vững hay không? Ở thời điểm hiện tại, diễn biến giá trông giống một xung lực ngắn hạn hơn là một cú đảo chiều hoàn chỉnh.
Đầu tháng 9, GBP/JPY giao dịch trên mức 216,00, sau đó giá giảm mạnh về vùng 207,00. Đà tăng hôm thứ Sáu chỉ đưa cặp tiền lên vùng 210,40–211,30 và vẫn chưa thay đổi được cấu trúc trung hạn. Bên mua ít nhất cần củng cố trên mục tiêu 211,30 (tức là đỉnh ngày thứ Sáu). Một cú bứt phá dứt khoát trên mức này sẽ mở đường lên vùng 212,00 và xa hơn là 213,50 (ranh dưới của mây Kumo trên khung thời gian D1). Cách hành xử của bên mua trong vùng 211,300–212,00 sẽ cho thấy liệu đà tăng giá có tiếp diễn hay không, hay các nhà giao dịch sẽ bắt đầu chốt lời các vị thế mua.
Ở chiều giảm, vùng giá 208,50–207,80 vẫn là vùng hỗ trợ then chốt. Việc quay trở lại dưới vùng này sẽ cho thấy cú bứt phá hôm thứ Sáu chỉ là phản ứng tạm thời đối với cuộc họp của Bank of Japan.
Hiện tại, phe mua vẫn đang chiếm ưu thế trên cặp GBP/JPY, nhưng chỉ có thể nói đến sự khởi đầu của một xu hướng tăng mới sau một loạt các cú bứt phá được xác nhận trên các vùng kháng cự nêu trên.
ĐƯỜNG DẪN NHANH
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Liên hệ chúng tôi